宗教法人の課税はなぜ優遇?非課税の理由と2026年最新論争の真実
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:宗教法人の本来活動(お布施・賽銭・祈祷料など)や境内地の固定資産税は非課税だが、駐車場や不動産賃貸など34業種の収益事業には法人税が課税される。
- 要点2:住職や神職が受け取る給与(役員報酬)には一般人と全く同じく所得税や住民税が課されており、個人の私腹を肥やす行為は脱税として税務署に摘発される。
- 要点3:2026年現在、不活動宗教法人の買収を通じた脱税スキームへの監視が強化され、信教の自由を守りつつ透明性を高める法改正論争が加速している。
【真相解明】宗教法人の課税はなぜ優遇されるのか?非課税の理由と境界線
世間から「不公平の象徴」として槍玉に挙げられやすい宗教法人の税制ですが、無条件に優遇されているわけではありません。日本の法体系において宗教法人非課税理由の根幹をなしているのは、日本国憲法第20条が定める「信教の自由」および「政教分離原則」、そして法人の公益性と担税力(税金を負担する能力)の考え方です。 国家が宗教活動の収入に直接課税を試みた場合、「国家権力が税務調査を名目にして特定の教団の教義や活動に介入・弾圧するリスク」が生じます。かつて戦前・戦中に国家神道以外の宗教が激しい弾圧を受けた歴史的教訓から、国家が宗教の存続を脅かさないための防壁として非課税措置が設計されました。 加えて、信者から寄せられるお布施や賽銭、献金は、対価を伴う取引ではなく「喜捨(寄付)」です。利益の分配を目的としない宗教法人は、純粋な宗教活動において担税力を持たない公益的な存在とみなされ、法人税法第4条に基づき、本来の宗教活動から生じる所得は非課税とされています。 また、宗教法人固定資産税免除に関しても、地方税法第348条第2項第3号によって「専ら本来の用に供する宗教法人の境内地及び境内建物」は非課税と規定されています。本堂や礼拝堂、社務所、参道などは、地域の歴史的景観やコミュニティの維持に寄与している側面が強く、固定資産税を課すことで維持管理が破綻し、文化財が喪失することを防ぐ狙いがあります。 ただし、この非課税特権は「宗教活動そのもの」に限定されたものです。お布施をいくら集めても法人税はかかりませんが、そこから一歩でも商業活動に足を踏み出せば、税務上の扱いは一変します。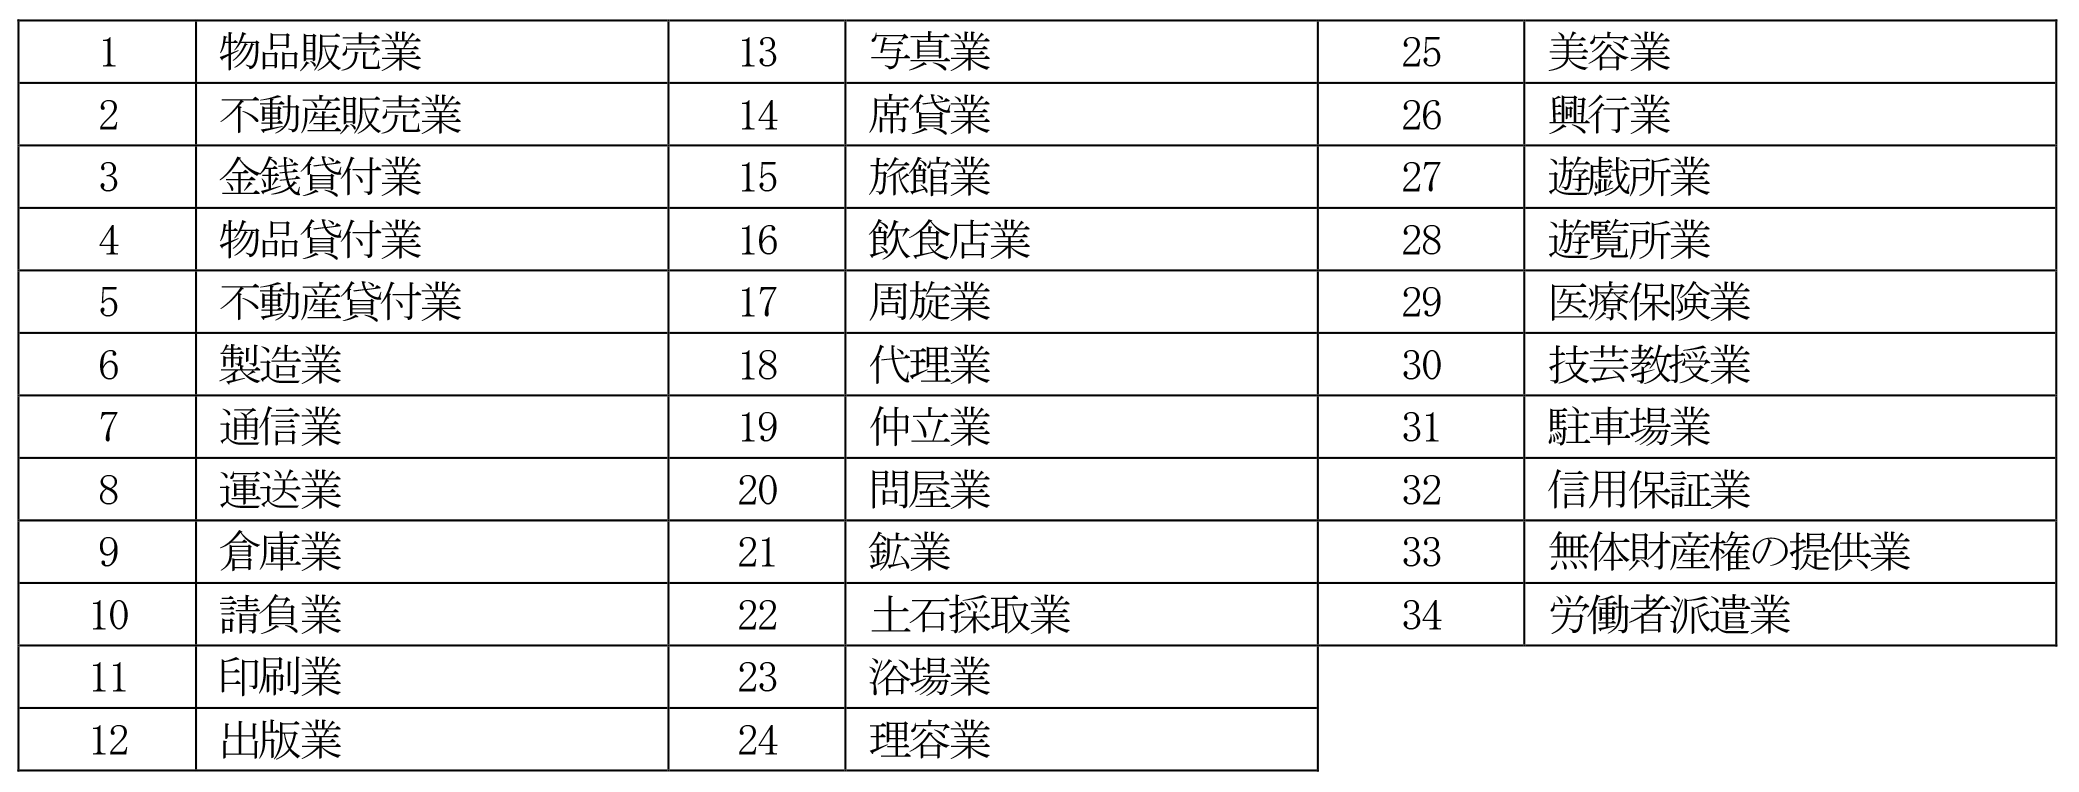
宗教活動と収益事業の徹底比較|税率と課税ルールの決定打
宗教法人に対する最大の誤解は「一切の税金を払っていない」という認識です。実態は、宗教法人であっても法人税法に定められた「収益事業(政令で指定された34業種)」を営む場合、一般企業と同様に課税されます。 例えば、寺院が所有する土地をコインパーキングや月極駐車場として貸し出したり、境内に賃貸マンションを建てて家賃収入を得たりする行為は「不動産貸付業」や「駐車場業」に該当し、宗教法人収益事業課税対象となります。墓地の永代使用料や管理料は非課税ですが、寺院が自ら石材店を経営して墓石を販売すれば物品販売業として課税されます。 また、税率面でも特例が存在します。宗教法人が行う収益事業には宗教法人法人税軽減税率が適用され、普通法人の基本税率23.2%に対し、宗教法人は19%(年800万円以下の部分は15%)に抑えられています。さらに、収益事業から得た利益を本来の宗教活動のために支出した場合、一定限度額まで損金(経費)として処理できるみなし寄付金宗教法人制度(所得の20%または年200万円のいずれか大きい額まで)が認められており、これが税負担を大きく軽減させる仕組みとなっています。 宗教活動と収益事業、そして一般企業の税制上の違いを整理すると、以下の通りです。| 区分・税目 | 宗教活動(本来事業) | 収益事業(34業種) | 一般営利企業(参考) |
|---|---|---|---|
| 具体例 | お布施、賽銭、祈祷料、お札・お守りの授与、墓地の永代使用料 | 賃貸マンション経営、コインパーキング、売店(キーホルダー販売等)、ホテル経営 | 商取引全般、各種サービス提供 |
| 法人税率 | 非課税 | 軽減税率 19% (年800万円以下は15%) | 本則税率 23.2% (中小法人は年800万円以下15%) |
| 固定資産税 | 非課税 (本堂・境内地・社務所など) | 通常課税 (賃貸ビル、月極駐車場など) | 通常課税(本則1.4%) |
| みなし寄付金 | 対象外 | 適用可能 (所得の20%または年200万円まで損金算入) | 適用不可(一般の寄付金損金算入限度額を適用) |
| 消費税 | 不課税(対価性なし) | 課税(課税売上高1,000万円超で納税義務) | 課税(基準期間の売上による) |
【実態検証】「お布施で豪邸」の噂と税務調査のリアル現場
SNSやネット掲示板では「寺の住職はベンツに乗り、豪邸に住んで脱税し放題」「坊主丸儲け」といった書き込みが後を絶ちません。こうした世間のイメージと、税法上の現実はどこまで乖離しているのでしょうか。 まず大前提として、宗教法人が非課税であっても、宗教者個人は決して非課税ではありません。宗教法人の口座に入ったお布施を、住職が個人の私用で使えばそれは「役員報酬」とみなされ、宗教法人住職給与所得税が厳格に課されます。 元国税調査官の証言や各種税務調査の事例によると、税務署は宗教法人に対して決して手加減をしていません。むしろお布施課税税務署の調査官は、法人の財布と個人の財布が混同されやすい宗教法人を「使途不明金が発生しやすいターゲット」としてマークしています。「税務調査で最も厳しく追及されるのは、法人名義の資産の私的流用です。例えば、本堂の修繕名目で引き出した数千万円が現金で自宅の金庫に保管されていたり、法人名義で購入した高級外車を住職個人の趣味のドライブに専ら使っていたりする場合、それはすべて住職に対する役員賞与(給与)と認定されます。その瞬間、多額の源泉所得税の追徴に加え、重加算税が容赦なく課されます」(元国税局調査官の手記より)宗教法人には決算書の公開義務が一般企業ほど課されていないため、外からは資金の流れがブラックボックスに見えます。しかし、税務調査が入れば帳簿や預金通帳だけでなく、過去数年分の領収書や檀家名簿の突き合わせ、反面調査まで行われます。お布施を個人の懐に入れて無申告で豪遊する行為は、特権でも何でもなく、単なる明らかな脱税犯罪として処理されます。 地方の伝統寺院の厳しい実情にも目を向ける必要があります。日本国内に約18万ある宗教法人のうち、大半を占める仏教寺院(約7万7,000カ寺)の過半数は、檀家の減少や過疎化により年間収入が300万円以下という「限界寺院」です。多くの住職が学校の教員や公務員、会社員として兼業しながら、自らの給与をお寺の修繕費に注ぎ込んでようやく維持しているのが現場の生々しいリアルです。「豪邸に住み優雅に暮らす住職」は、都市部の一等地を所有するごく一部の大規模法人に過ぎません。
一般に知られていない盲点とネットの誤解|宗教法人売買と税金対策の闇
近年、アンダーグラウンドの市場で問題視されているのが、後継者不在で放置された「休眠宗教法人」の売買ビジネスです。いわゆる宗教法人売買税金対策と呼ばれるスキームです。 地方で住職が亡くなり、活動を停止した宗教法人の「法人格」が、ブローカーを介して数千万円から1億円超の価格で密かに売買されています。買い手の狙いは明白で、宗教法人が持つ「本来事業の非課税枠」や「収益事業の軽減税率」を悪用した節税やマネーロンダリングです。 【典型的な悪用手口と脱税スキーム】 * 架空の寄付金計上:買い取った宗教法人に一般企業の利益を「寄付」として還流させ、法人税を大幅に圧縮する。 * 別事業の隠れ蓑:風俗店やラブホテル、飲食店を宗教法人の「宿泊施設」や「休憩所」と偽装し、課税逃れを図る。 * 資産隠しとマネーロンダリング:犯罪収益を宗教法人の口座を経由させ、資金の出所を不透明にする。 こうした実態のない宗教法人を利用した節税策は、税務当局から「仮装・隠蔽」と判断されれば即座に否認されます。さらに文化庁や所轄官庁も、宗教活動の実態がない法人の買収に対して厳重な監視体制を敷いており、裁判所への解散命令請求に踏み切るケースが急増しています。 「宗教法人を買えば税金がゼロになる」という甘い謳い文句で近づく悪質なブローカーに乗り、最終的に多額の追徴課税と刑事告発に追い込まれる企業経営者が後を絶ちません。制度の盲点を突いた錬金術は、現在では極めてハイリスクな違法行為として包囲網が狭まっています。宗教法人税制優遇批判と2026年最新の法改正論争
防衛費の増額や少子化対策に伴う社会保険料の負担増など、国民への負担転嫁が続く中で、宗教法人税制優遇批判の声は一段と激しさを増しています。 世論調査やSNS上では、「国民に増税を強いる前に、宗教法人に課税すべきだ」「宗教マネーにメスを入れろ」といった批判が噴出しており、これが国会における宗教法人課税見直し議論を後押しする構図となっています。 2026年現在、議論の焦点となっているのは以下の3点です。 第一に、「みなし寄付金制度」の縮小・廃止論です。一般企業との公平な競争環境を阻害しているとして、収益事業から生じる所得に対する特例措置を見直すべきだという財務省・経済界からの意見が強まっています。 第二に、財務情報開示の義務化です。現行の宗教法人法でも一定の書類作成や提出は義務付けられていますが、一般への公開義務はありません。学校法人や社会福祉法人並みの透明性を求め、収支計算書や財産目録の公表を義務付ける宗教法人法改正最新ニュースがメディアを賑わせています。 第三に、不活動宗教法人の一掃です。全国に数千存在するとされる休眠法人に対し、所轄庁が速やかに解散命令を請求できるよう、調査権限の強化と手続きの迅速化が進められています。 しかし、一律の全面課税には憲法上の高いハードルが存在します。「信教の自由」を侵しかねない制度変更は、過疎地の伝統文化を支える零細寺社を壊滅に追い込む危険性を孕んでいるため、制度設計は極めて慎重にならざるを得ないのが現状です。【プロの結論】健全な宗教活動の継続と制度疲労への処方箋
宗教法人をめぐる課税議論を冷静に紐解くと、感情論の裏にある「制度疲労」という構造的課題が浮かび上がります。戦後に作られた現行制度は、現代の大規模な商業的宗教ビジネスや、少子高齢化に伴う地方の寺社消滅を想定していませんでした。 今後、この問題に向き合う上で明確にすべき判断基準は以下の通りです。 【現行制度の保護・継続が妥当な領域】 * 地域コミュニティの維持、伝統儀礼、歴史的建造物・文化財の保全に直結する純粋な宗教活動 * 年間収入が極めて少なく、地域住民の支えによって辛うじて存続している零細寺社 * 法人の資金と代表者個人の資産が厳格に分別管理されている透明性の高い組織 【抜本的な課税・是正を強化すべき領域】 * 一般企業と完全に競合する不動産開発や商業サービスを大規模に展開しながら、特例税率の恩恵を享受している事業 * 代表者一族への不透明な資金流出や、高級資産の私的流用が常態化している法人 * 宗教活動の実態を失い、売買の対象となっている休眠法人 宗教の自由を守ることと、租税公平主義を貫くことは決して二者択一ではありません。必要なのは「全面課税か完全非課税か」という極端な二元論ではなく、活動実態に応じた情報開示の義務化と、脱法的な優遇利用を確実に排除するピンポイントな法執行です。
【宗教 法人 課税】に関するよくある質問(FAQ)
Q1:お寺の住職は税金を全く払っていないというのは本当ですか?A1:完全な誤解です。宗教法人自体がお布施や賽銭に対して法人税を免除されているだけで、住職個人が法人から受け取る給与(役員報酬)には、会社員と全く同じ基準で所得税、住民税、社会保険料が課税されています。無申告や私的流用は脱税として厳しく追及されます。 Q2:神社で売られているお守りや御朱印には、なぜ消費税がかからないのですか?
A2:消費税法上、お守りや御朱印の授与は「物品の売買」ではなく、神仏への喜捨金(寄付)に対する精神的な返礼品(宗教行為の一環)と解釈されているためです。対価性が認められない取引として「不課税」扱いとなります。ただし、参拝記念のキーホルダーや一般的なお土産菓子などを販売した場合は消費税および法人税の課税対象となります。 Q3:なぜ今、宗教法人への課税見直しが急速に議論されているのですか?
A3:防衛費増や少子化対策に伴う国民負担が増大する中で、税の公平性に対する世論の要求が高まっているためです。さらに、休眠宗教法人の不正売買やマネーロンダリングの温床化、一部教団の不透明な資金運用の実態が社会問題化し、透明性の確保と不公平感の是正を求める声が立法府を動かしています。
まとめ:透明性の確保と公平な税制が描く寺社の未来
宗教法人に対する税制優遇は、歴史的な弾圧を防ぎ、信教の自由と公益的文化を後世に残すための合理的な防壁として構築されたものです。お布施の非課税や境内地の固定資産税免除には正当な法的理由が存在し、商業的な収益事業や個人の所得に対しては一般社会と同様の課税が行われています。 一方で、制度の隙間を縫った休眠法人の売買や私的流用といった不正行為が、真面目に地域を支える多くの零細寺社までをも巻き込む世論の批判を招いているのは紛れもない事実です。2026年以降に求められるのは、感情的な宗教叩きではなく、活動実態に即した財務の透明化と、不正を許さない的確な法整備にほかなりません。特権のベールを剥がし、社会から真に信頼される存在であり続けることこそが、日本の伝統ある宗教文化を守る唯一の道と言えます。
コンテンツディレクター
清水 陸 (Riku Shimizu)
プロフィールを見る →
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
