65歳の年金手続き完全ガイド|放置のリスクと損しない受給の鉄則
65歳という節目を迎えるにあたり、多くの人が直面するのが公的年金の受給開始に伴う諸手続きです。日本国内の公的年金制度は、待っていれば口座に自動でお金が振り込まれる仕組みではなく、受給権者本人が自ら名乗り出て申請を行う「請求主義」を厳格に採用しています。そのため、正しい知識を持たずに通知を放置したり、手続きを後回しにしたりすると、本来受け取れるはずの給付が長期間滞るだけでなく、最悪の場合は大切な老後資産の一部が時効によって消滅してしまう危険性すら孕んでいます。
長年保険料を納めてきた大切な権利を確実に生かし、手取り額を最大化させるためには、受給申請の具体的な実務スケジュール、繰り下げ受給の真の損得、そして働きながら受け取る際の注意点を正確に把握しておく必要があります。2026年現在の最新法改正の動向や窓口の実態を踏まえ、後悔しないための年金手続きの全貌を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金は申請しないと1円も入らない「請求主義」であり、5年を過ぎると時効で受給権が消滅するリスクがある。
- 要点2:受給権発生は「65歳の誕生日の前日」であり、手続きに必要な書類や年金事務所の事前予約には厳密なタイミングが存在する。
- 要点3:繰り下げ受給は年利換算8.4%の増額となるが、税・社会保険料の増加や加給年金の消滅など見落としがちな落とし穴がある。
【緊急点検】65歳の年金手続きを放置するとどうなる?5年の消滅時効と現場のリアル
「65歳になったら国から勝手にお金が振り込まれると思っていた」——これは、全国の年金事務所の相談窓口で今なお後を絶たない典型的な誤解です。公的年金は、受給資格を満たしたうえで受給権者が「年金請求書」を提出して初めて給付が開始される完全な申請主義をとっています。行政側から届く緑色や黄色の封筒を開けず、何の手続きも取らずに放置した場合、国からの支給は完全にストップしたままになります。
さらに深刻なのが「5年の消滅時効」の存在です。法律の規定(国民年金法第102条、厚生年金保険法第92条)により、年金給付を受ける権利は「基本権」として保護される一方で、各月ごとの年金を受け取る「支分権」は、受給権が発生した月から5年を経過すると順次時効によって消滅します。例えば、65歳から70歳までの5年間完全に放置していた場合、70歳の時点で手続きを行えば過去5年分を一括受給することは可能ですが、70歳を超えて71歳、72歳と手続きを先延ばしにすると、5年を超過した過去の年金から月単位で永久に受け取る権利を失っていきます。
SNSやネット上の相談コミュニティでは、「繰り下げ増額を狙ってあえて放置していたら、加給年金の資格を失っていた」「届いた書類を紛失して数年間無年金状態になっていた」という切実な声が定期的に投稿されています。意図的な「繰り下げ受給」を選択する場合であっても、65歳到達時に自身の受給資格や見込み額を整理し、方針を明確にしておくことが不可欠です。放置と戦略的な繰り下げは根本的に異なる行為であることを強く認識しなければなりません。

年金請求書の書き方と提出先|誕生日基準日と戸籍謄本など必要書類まとめ
スムーズに受給を開始するためには、制度上の「日付の定義」と必要書類の全体像を把握しておく必要があります。特に注意すべきは年金受給開始の誕生日基準日です。民法第143条および年齢計算ニ関スル法律の規定により、年齢は「誕生日の前日」に加算されます。例えば、4月1日生まれの人の場合、法律上65歳に達するのは「3月31日」となります。年金の受給権が発生するのもこの誕生日の前日であるため、日本年金機構のシステム上、年金請求書は誕生日の前日以降でなければ提出を受理されません。
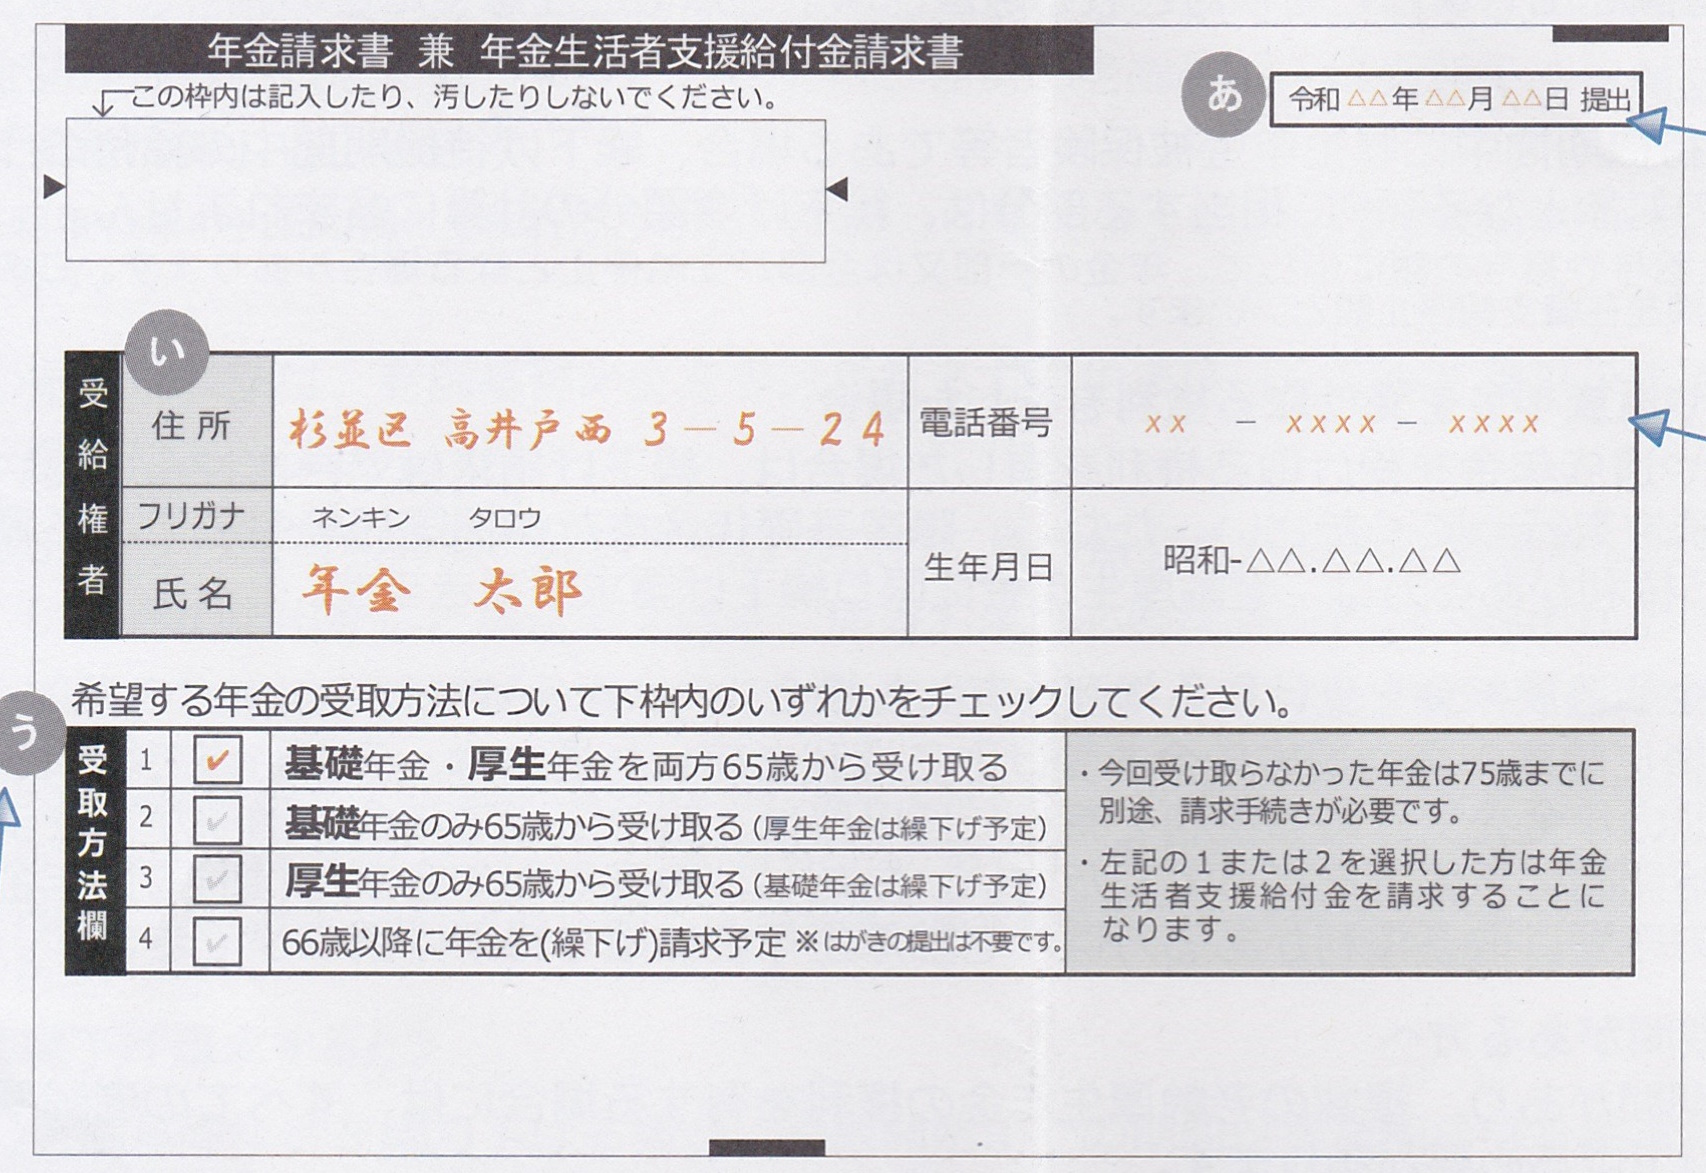
請求書自体は、65歳を迎える誕生月の3か月前に日本年金機構から自宅へ事前送付されます。この書類には、すでに氏名や基礎年金番号、過去の加入履歴が印字されているため、ゼロから書類を作成する手間は大幅に軽減されています。しかし、記載内容の確認や提出先の選定には専門的な注意が必要です。
年金請求書の書き方と提出先の実務として、原則的な提出窓口はお近くの「年金事務所」または「街角の年金相談センター」となります。窓口で直接相談しながら提出する場合は、事前の混雑を回避するために年金事務所の事前予約方法を確認し、専用ダイヤル(ナビダイヤル)またはWeb予約システム経由で日時を確定させておくことが鉄則です。窓口は常時混雑しており、予約なしで訪問すると数時間待たされるケースが日常茶飯事となっています。
受給手続きでは、老齢厚生年金受給手続きと老齢基礎年金申請書類が一体化された請求書式(国民年金・厚生年金保険老齢給付裁定請求書)を用います。提出時に揃えるべき添付書類は、マイナンバーの登録状況によって大きく分かれます。
戸籍謄本など必要書類まとめにおける近年の実務ポイントは以下の通りです。
行政手続きのデジタル化により、マイナンバーが年金機構に正しく紐付いている受給者は、住民票や非課税証明書などの添付が原則不要となりました。しかし、配偶者がおり「加給年金(厚生年金の家族手当)」の受給対象となる場合は、生計同一関係や続柄を法的に証明するため、受給権発生日(誕生日前日)以降に交付された戸籍謄本(戸籍全部事項証明書)や世帯全員の住民票の提出が依然として義務付けられています。自己判断で添付書類を省くと書類の返戻が発生し、初回振込が数か月単位で遅れる要因になります。
【徹底比較】繰り上げ受給と繰り下げ受給の損得勘定|2026年最新の分岐点
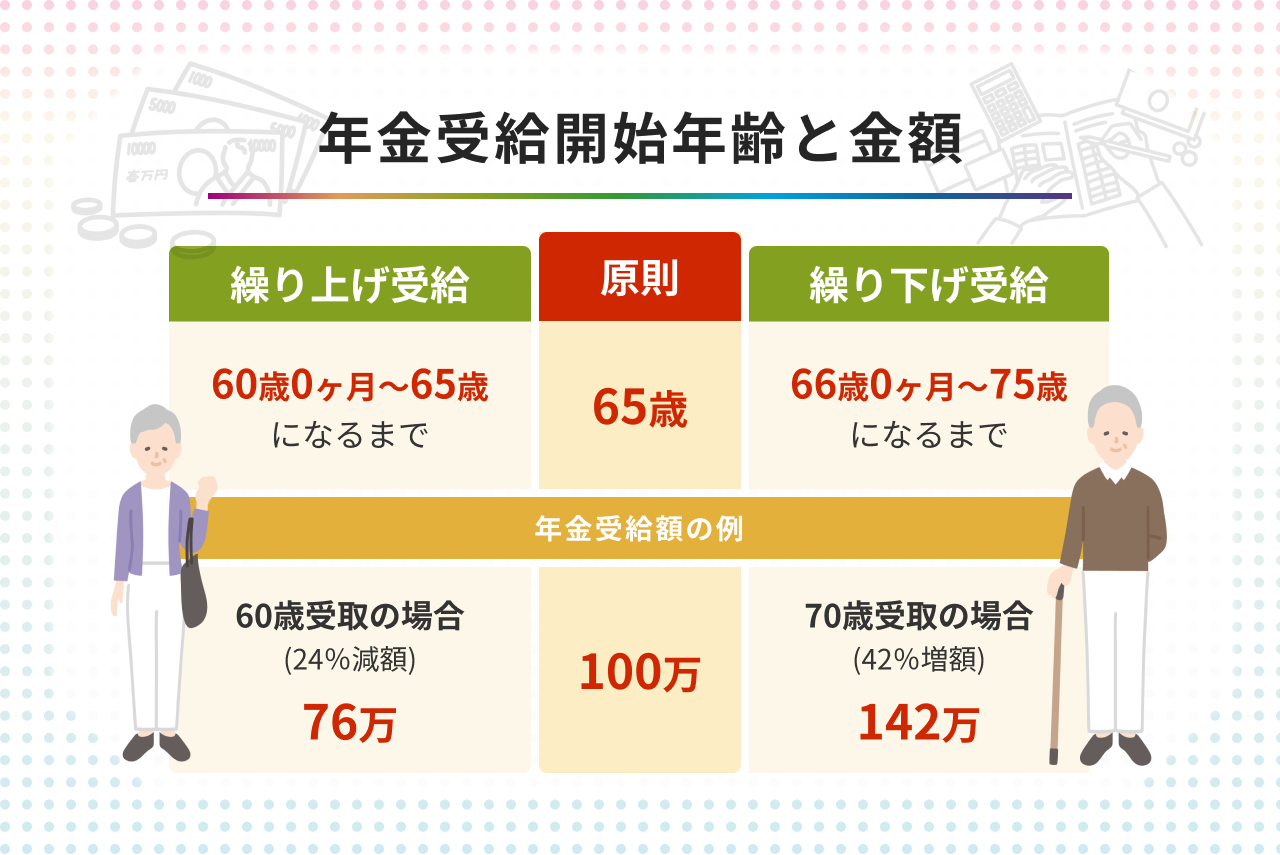
65歳到達時における最大の決断ポイントは、「原則通り65歳から受け取るか」「60歳〜64歳に前倒しする繰り上げ受給か」「66歳〜75歳まで受給を待つ繰り下げ受給か」という受給開始時期の選択です。繰り上げ受給と繰り下げ受給比較を精緻に行うためには、額面の増減率だけでなく、税金や健康保険料の天引き、さらには家族構成に応じた諸手当の影響までを多角的に検証する必要があります。
現在、繰り下げ受給を選択した場合の増額率は「1か月あたり+0.7%」に設定されています。65歳を基準として70歳まで5年間受給を遅らせると+42%、上限の75歳まで10年間待機すると実に+84%という高い増額率が生涯にわたって固定されます。対して、受給を早める繰り上げ受給の減額率は1か月あたり-0.4%(最大-24%)です。
| 受給パターン | 詳細・数値データ(増減率) | 損益分岐年齢(額面ベース) | 編集部の見解・評価 |
|---|---|---|---|
| 60歳繰り上げ | 最大24.0%減額(月-0.4%) | 80歳10か月前後 | 早期キャッシュフロー確保に優れるが、障害年金の請求不可などデメリットが多い。 |
| 65歳標準受給 | 基準額(増減なし 0%) | 基準点(比較なし) | 最もリスクが低く、加給年金や振替加算の取りこぼしもない安全策。 |
| 70歳繰り下げ | 42.0%増額(月+0.7%) | 81歳11か月前後 | 平均余命を考慮すると最もバランスが良い。インフレヘッジとして極めて有効。 |
| 75歳繰り下げ | 最大84.0%増額(月+0.7%) | 86歳11か月前後 | 額面は最大化するが、手取り率の低下と長寿リスクへの極端な偏重に注意。 |
65歳年金繰り下げ受給の損得を判断する際、見逃してはならないのが「額面と手取りのギャップ」です。日本の税制・社会保険制度は累進的な構造を持っており、公的年金等控除の枠を超えて受給額が増加すると、所得税、住民税、国民健康保険料(または後期高齢者医療制度の保険料)、介護保険料の負担率が急激に上昇します。額面が42%増えても、実際の手取り増加率は30%〜35%前後に圧縮されるケースが珍しくありません。
さらに、老齢厚生年金に上乗せされる「加給年金(年額約40万円)」の受給資格がある場合、老齢厚生年金を繰り下げている待機期間中は加給年金が一切支給されず、その分の増額補加算も存在しないため、実質的な大損失を被る恐れがあります。自身がどの程度の手取り額になるかは、日本年金機構が運営するねんきんネット受給見込額確認を駆使し、各種控除や家族手当の有無を反映させた個別試算を行うことが不可欠です。
働きながらもらう人の罠|在職老齢年金と働き方&2026年最新制度改正動向
定年延長やシニア再雇用が一般化した現在、65歳以降も会社員や役員として働き続けるケースは標準的なライフスタイルとなっています。ここで多くのシニア層を悩ませるのが在職老齢年金と働き方の兼ね合いです。
在職老齢年金制度とは、厚生年金に加入しながら働く受給者に対し、賃金(総報酬月額相当額)と老齢厚生年金の月額の合計が基準値を超えた場合、年金の一部または全額が支給停止となる仕組みです。2024年度から2025年度にかけて支給停止調整額は50万円に引き上げられ、制度の緩和が進んできました。しかし、フルタイム勤務や役員報酬などで高い給与を得ている場合、依然として月数万円から十数万円単位で厚生年金がカットされるリスクが残っています。
さらに注視すべきは、現在社会的な議論が白熱している2026年最新年金制度改正動向です。政府の社会保障審議会年金部会では、シニア層の就労意欲を阻害している元凶として在職老齢年金の見直し(支給停止枠のさらなる大幅引き上げ、または制度撤廃)が検討されています。同時に、国民年金(基礎年金)の保険料納付期間を現行の40年(20歳以上60歳未満)から45年(65歳まで)へと延長する議論など、現役世代からシニア世代にまたがる制度改革の波が押し寄せています。
現場レベルで注意すべきは、「年金をカットされたくないから」と過度に勤務時間をセーブした結果、厚生年金の加入要件から外れ、将来の年金額増加や傷病手当金などの保障を手放してしまう本末転倒な選択です。社会保険料を払いながら厚生年金に加入し続けることは、退職時や毎年10月に年金額が再計算されて増額される「在職定時改定」の恩恵をフルに享受できるメリットもあるため、トータルの生涯手取りを見据えた働き方の設計が求められます。
【手続き完了後】年金初回振込日はいつか?初回の落とし穴とスケジュール
無事に年金事務所へ請求書を提出できたとしても、翌月からすぐに振り込みが始まるわけではありません。手続きから実際の入金までには一定のタイムラグが存在し、このタイムスケジュールを把握していないと老後の資金繰りに支障をきたす恐れがあります。
年金請求書を提出してから約1か月〜2か月後に、日本年金機構から「年金決定通知書・年金証書」が郵送で届きます。その後、さらに数週間を経て「年金振込通知書」が届き、そこに記載された指定日に晴れて最初の年金が口座へ振り込まれます。では、具体的に年金初回振込日はいつかというと、書類提出のタイミングによって異なりますが、請求書を受理されてから早くて2か月後、通常は3か月後の15日が目安となります。
日本の年金給付は、偶数月(2月、4月、6月、8月、10月、12月)の15日に、それぞれの前月および前々月の2か月分が後払いされるのが原則です。しかし、初回振込に限っては奇数月にイレギュラーで振り込まれるケースが存在します。例えば、10月の定時振込に裁定処理が間に合わなかった場合、次回の偶数月である12月まで待たされるのではなく、11月15日に「直近未払い分の数か月分」が合算されて一括で入金される運用がとられています。
ここで注意しなければならない落とし穴が「初回入金の税金負担」です。3か月〜4か月分以上の年金が一度に口座へ入金されると、その月の額面金額が一時的に跳ね上がるため、源泉徴収される所得税の額も大きくなります。また、退職直後で前年の給与所得が高かった場合、住民税の普通徴収や国民健康保険料の請求書が同時期に届き、思わぬキャッシュアウトが発生することもあります。退職金や預貯金から初回の入金日までの「生活防衛資金」を最低でも3〜4か月分は確保しておくのが堅実なマネープランです。
【実態検証】利用者の生の声と現場目線で見えたリアル
制度の解説書には書かれていない、申請現場におけるシニア層の肉声やトラブル事例を検証すると、多くの人が直面する共通の障壁が浮かび上がってきます。
大手金融機関のシニア向け相談ブースや大手掲示板の相談スレッドで頻出しているのが、「妻が年下なのに、自分の年金請求時に加給年金の申請を忘れて放置していた」というミスです。年下配偶者がいる厚生年金加入期間20年以上の受給者は、老齢厚生年金に年額約40万円もの加給年金が上乗せされますが、添付すべき戸籍謄本を面倒がって後回しにした結果、加給年金の支給開始が半年以上遅れたという事例が散見されます。
また、昨今急増しているのが「ねんきんネット」のID登録や二重ログインに関する混乱です。「Webで試算しようとしたが、基礎年金番号とパスワードの連携で挫折した」「マイナポータル経由で連携したつもりが、別人のデータと勘違いしてパニックになった」といったITリテラシーに起因するつまずきが現場で多発しています。デジタル化が進む一方で、最終確認は紙の年金請求書と照らし合わせながら年金事務所の対面窓口で確認したいという需要が依然として高く、前述した「事前予約の争奪戦」に繋がっています。
さらに、繰り下げ受給を狙って65歳の請求書を提出しなかった人が、68歳の時点で急な病魔に襲われ、「こんなことなら65歳から受け取っておけばよかった」と悔やむケースも現場の取材では後を絶ちません。健康状態や寿命は誰にも予測できないからこそ、単なる損益分岐点のシミュレーションにとどまらない、個々の人生観に根ざした選択が問われています。
一般に知られていない盲点とネットの誤解
インターネット上や一部の過激な金融系コンテンツでは、「繰り下げ受給こそが絶対的正義」「65歳で受け取る奴は情弱」といった短絡的な言説が散見されます。しかし、公的年金の実務構造を深く分析すると、そうした画一的な主張には数々の見落としが存在することが分かります。
最大の盲点は「繰り下げ待機中に死亡した場合の未支給年金」のリスクです。例えば、70歳まで繰り下げるつもりで年金を受け取らずにいた人が、69歳11か月で急逝してしまった場合、増額されたはずの年金は1円も受け取ることができません。この場合、遺族が受け取れるのは「65歳時点の本来の年金額」を過去5年分一括で精算した未支給年金にとどまります。70歳以降の増額プレミアムは完全に水泡に帰すことになります。
もう一つの深刻な誤解は「遺族年金と繰り下げの相殺」です。配偶者が亡くなった際に支給される「遺族厚生年金」を受け取る権利が発生した場合、自身の老齢厚生年金をいくら繰り下げて増額させていても、遺族厚生年金との差額調整が行われ、繰り下げの恩恵が大幅に相殺されてしまう法構造になっています。特に夫婦間の年齢差やそれぞれの厚生年金加入履歴を無視して「夫婦揃って70歳まで繰り下げ」を決断することは、制度リスクを過剰に背負い込む危険な選択と言わざるを得ません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
年金受給開始のタイミングに「唯一無二の正解」は存在しません。置かれた資産状況、健康状態、そして家族構成に応じて明確な判断基準を持つことが求められます。
【繰り下げ受給(66歳〜75歳)が向いている人】
- 十分な就労収入や不労所得がある人:65歳以降も役員報酬や給与で生活費が完全に賄えており、年金に手をつけずに暮らせる層。
- 長寿に対する金銭的不安が極めて強い人:公的年金は「生涯受け取れる終身年金」であるため、90歳以上まで生き延びた場合の究極のインフレ対策保険として増額を活用したい層。
- 独身、または加給年金・振替加算の恩恵が一切ない人:待機によって失う家族手当系の付加年金が存在せず、純粋に自身の年金額を最大化できる層。
【原則受給(65歳受給開始)が適している人】
- 年下の配偶者がおり、加給年金の受給資格を満たす人:厚生年金を繰り下げると加給年金(年約40万円)を完全に失うため、65歳標準で受け取るのが経済合理性に適う層。
- 健康状態に不安がある、または早期のやりたいことにお金を使いたい人:健康寿命が残されている活動的な時期に資金を投じ、人生の豊かさを最大化させたい層。
- 資産運用とキャッシュフローのバランスを重視する人:65歳から受給した年金を元手に日々の生活費を賄い、既存の株式や投資信託を取り崩さずに運用継続したい層。
【年金 手続き 65 歳】に関するよくある質問(FAQ)
Q1:65歳になる前に年金請求書が届きましたが、届いたらすぐに提出してもいいですか?
A1:すぐに提出することはできません。法律上の受給権は「誕生日の前日」に発生するため、年金事務所の受付システムも誕生日の前日以降でなければ書類を受理できない仕様になっています。早く手元に届いた場合でも、書類の記載や必要書類の準備を進めておき、提出は必ず「誕生日の前日」を迎えてから行ってください。
Q2:将来繰り下げ受給をしたいのですが、65歳になった段階で年金事務所へ手続きに行く必要はありますか?
A2:繰り下げを希望する場合、65歳到達時に年金請求書を提出する必要はありません。書類を出さずに待機すること自体が「繰り下げの意思表示」とみなされます。そして、実際に年金の受給を開始したくなった時点(66歳以降75歳までの間)で、年金事務所へ出向き「支給繰下げ請求書」を提出することで増額された年金の受給が開始されます。ただし、基礎年金と厚生年金のどちらか一方だけを繰り下げる「部分繰り下げ」などの特殊な判断をする場合は、65歳時点で窓口相談を受けておくことを推奨します。
Q3:マイナンバーを登録していれば、戸籍謄本や住民票などの添付書類は本当に一切不要ですか?
A3:原則として本人確認や住所確認のための住民票は不要となります。しかし、配偶者や子供がいて「加給年金」の加算対象となる場合は例外です。加給年金の判定には生計維持関係と親族関係を公的に立証する必要があるため、受給権発生日(誕生日の前日)以降に取得した「戸籍謄本(戸籍全部事項証明書)」や「世帯全員の住民票の写し」の提出が求められます。自己判断せず、送られてきた年金請求書の同封リーフレットで指定された添付書類を必ず確認してください。
Q4:65歳を過ぎて仕事を続けている場合、年金手続きをすると給料が減らされたりしますか?
A4:年金の手続きをしたこと自体を理由に、会社から給料を減額されることは法的にありません。ただし、給与額と年金額の合計が「在職老齢年金の支給停止基準額(月額50万円)」を超えると、老齢厚生年金の一部または全額が支給停止(カット)されます。減額されるのはあくまで「年金側」であり、会社から支払われる給与そのものが削られるわけではありません。また、老齢基礎年金(国民年金部分)はいくら給与が高くても一切カットされずに全額支給されます。
まとめ:今後の動向と失敗しないための判断基準
65歳の年金手続きは、これまでの長きにわたる勤労と社会保険料納付の成果を確実に受け取るための重大な法的イベントです。「申請しないと1円も入らない」という基本原則を胸に刻み、まずは誕生日の3か月前に届く請求書類の記載内容を精査することから着手してください。
受給時期の選択において、インターネット上の極端な損益論に惑わされるのは危険です。加給年金の有無、自身と配偶者の健康状態、手取りベースの実効税率、そしてリタイア後の生活資金のキャッシュフローを総合的に勘案したうえで、自分自身にとって最も後悔のない受給開始時期を決定することが肝要です。疑問点や複雑な親族関係がある場合は、早めに年金事務所の事前予約を取り、専門の相談員とともに確実な一歩を踏み出すことが豊かなセカンドライフを築くための防壁となります。 (出典: 年金 手続き 65 歳(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
