特別支給の老齢厚生年金の申請手続き完全解説|放置で消える5年時効の罠
「60歳を過ぎたら、何もしなくても国から年金が振り込まれる」――そう思い込んでいたシニア世代が、年金事務所の窓口で青ざめるケースが後を絶ちません。公的年金制度の段階的な引き上げ過程で設けられた「特別支給の老齢厚生年金」は、受給権がある人に対して国が自動的に支給を開始する性質のものではなく、本人が自ら名乗り出て書類を揃えなければ1円たりとも受け取れない「完全請求主義」が貫かれています。
2026年現在、昭和36年4月1日以前に生まれた男性の大半が受給完了期を迎える一方、昭和41年4月1日以前に生まれた女性の受給申請はまさに今がピークです。「いつ届くのか」「何を準備すべきか」「仕事を続けていても全額もらえるのか」といった疑問や不安を抱える対象者に向けて、現場のリアルな取材データと最新の制度運用を基に、もらい忘れを確実に防ぐための申請実務を完全ガイドします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「申請しないともらえない」噂は紛れもない事実であり、受給権が発生しても請求書を提出しない限り年金は自動支給されない。
- 要点2:受給権の発生から5年が経過すると「消滅時効」により過去の受給権が月単位で消滅するため、放置は数百万円単位の損失に直結する。
- 要点3:受給開始年齢の3か月前に届く「年金請求書」は誕生日の前日以降にしか提出できず、在職老齢年金や雇用保険との併給調整にも周到な事前確認が必須。
【真相解明】「申請しないともらえない」は本当か?年金制度に潜む申請主義の現実
インターネット上の掲示板やSNSで頻繁に交わされる「特別支給の老齢厚生年金は申請しないともらえないのか」という疑問に対し、結論から言えば完全に事実です。厚生労働省および日本年金機構が管轄する日本の公的年金制度は、法律上「請求主義」を原則としています。国民年金法や厚生年金保険法において、受給権者が自ら「裁定請求」を行うことによって初めて支給が決定されると明記されており、行政側が職権で受給者の銀行口座にお金を振り込むことは法的にあり得ません。
年金相談の現場取材において、ある社会保険労務士は次のように証言しています。「65歳になったらまとめて手続きすれば、過去の分も全部一括で口座に入ると思い込んでいる相談者が非常に多い。しかし、そこには年金法が定める5年の消滅時効という非情な壁が存在します」。
特別支給の老齢厚生年金の申請期限は、受給権が発生した月の翌月(支給事由が生じた日)から起算して厳格に5年間です。この5年を過ぎると、受給権が1か月経過するごとに順次時効消滅し、二度と取り戻すことができなくなります。仮に月額10万円の受給権を3年間放置して時効を過ぎてしまった場合、数百万円にのぼる大切な老後資金が国の金庫に吸い上げられたまま消え去る計算になります。「国から手紙が来ているのに、放置していたせいで時効にかかった」という事態は、今この瞬間も全国の窓口で実際に起きています。
私はもらえる?特別支給の老齢厚生年金の受給要件と生年月日の境界線
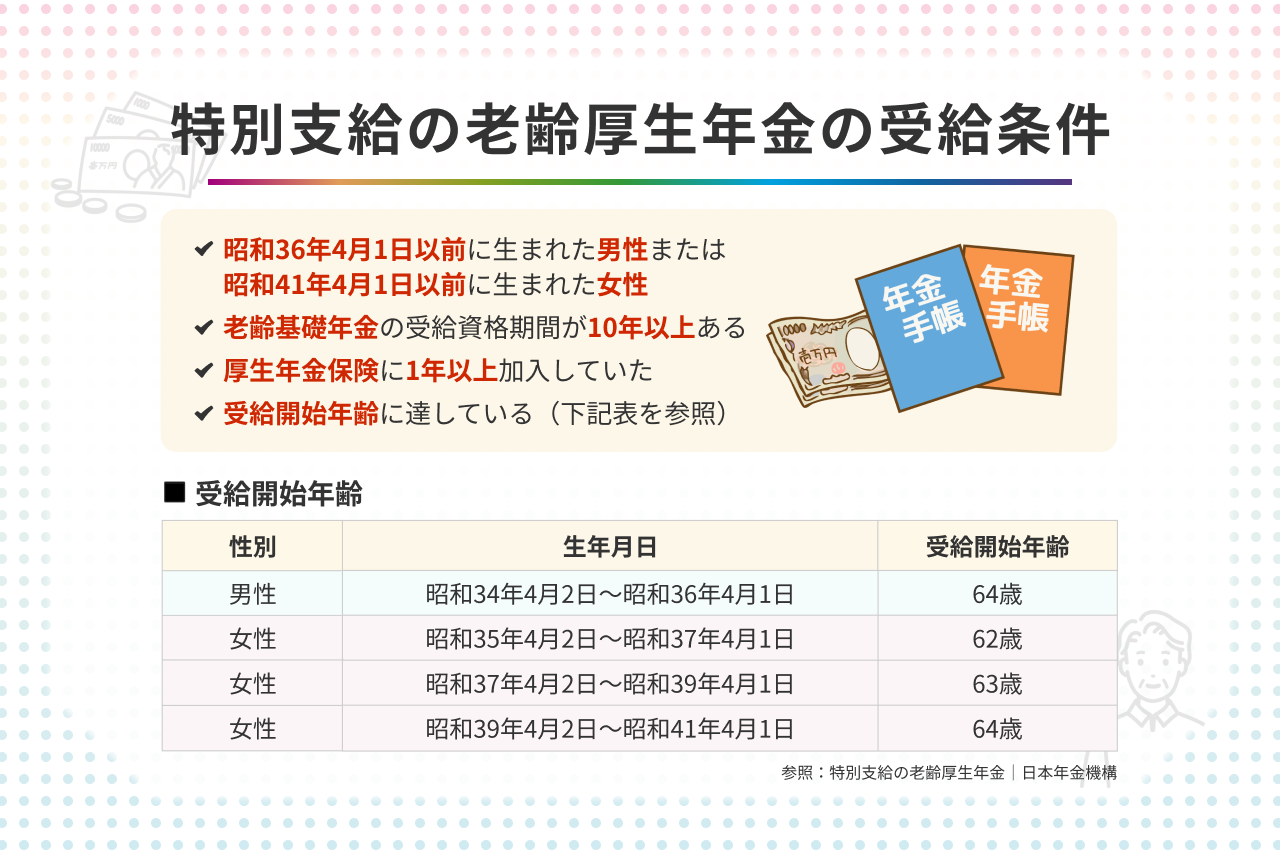
自分がそもそも受給対象なのかを正しく把握していなければ、申請の準備すら始められません。特別支給の老齢厚生年金の受給要件を満たすには、以下の条件をすべてクリアしている必要があります。
- 公的年金の加入期間(保険料納付済期間+免除期間など)が合計10年以上あること
- 厚生年金保険(または共済組合等)の加入期間が通算して1年以上あること
- 生年月日ごとの受給開始年齢に到達していること
ここで重要なのが、公的年金の歴史的な給付構造である「報酬比例部分」と「定額部分」の違いです。かつての厚生年金は60歳から定額部分と報酬比例部分の双方が支給されていましたが、法改正によりまず定額部分の支給開始年齢が段階的に引き上げられ、すでに廃止。現在は、過去の給与額と加入月数に応じて計算される「報酬比例部分」のみが、60歳から64歳にかけて段階的に支給される仕組みへと移行しています。
生年月日の境界線には明確な男女差が設けられています。男性の場合は昭和36年4月1日以前生まれが対象であり、2026年現在の時点では大半の男性がすでに65歳に到達して通常の老齢厚生年金・老齢基礎年金へ移行しています。一方、女性は5年遅れで引き上げが進められたため、昭和41年4月1日以前生まれまでが対象です。現在まさに60代前半を迎えている女性会社員・公務員経験者にとって、この制度は極めて身近な受給テーマとなっています。
【比較表でわかる】受給資格・支給開始年齢・金額判定の完全対照データ
受給資格の有無や支給開始年齢、金額に影響を与える諸要素について、日本年金機構の公開データおよび関係法令を基に詳細な比較表を作成しました。自身の世代と状況を照らし合わせて確認してください。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 対象生年月日(男性) | 昭和36年(1961年)4月1日以前生まれ | 昭和34〜36年生まれは64歳支給 | 2026年現在、男性の新規受給は最終盤。もらい忘れの過去請求が主焦点。 |
| 対象生年月日(女性) | 昭和41年(1966年)4月1日以前生まれ | 昭和39〜41年生まれは64歳支給 | 女性は現在が申請の最盛期。厚生年金1年以上加入の経歴があるなら要確認。 |
| 受給できる給付内容 | 報酬比例部分のみ(※特例を除く) | 月額平均 約6万〜12万円 | 基礎年金部分は出ないため満額支給ではないが、生活の大きな助けになる。 |
| 長期加入者の特例 | 厚生年金加入期間が44年以上 | 定額部分+加給年金が追加支給 | 中学・高校卒業後から同一企業等で働き続けて退職した人は受給額が跳ね上がる。 |
| 消滅時効と権利保持 | 権利発生から5年間 | 5年経過分から毎月時効消滅 | 「65歳で一括申請すればいい」というネットの誤情報を信じると致命傷になる。 |
年金請求書はいつ届く?日本年金機構からの通知と提出のベストタイミング
手続きを進めるうえで読者が最も迷うのが、「日本年金機構から年金請求書はいつ届くのか」、そして「届いたらすぐに年金事務所へ持ち込んでいいのか」というタイムラグの問題です。
公式発表資料および日本年金機構の事務手続き規定によると、受給資格を満たしている対象者には、受給開始年齢に到達する3か月前に、あらかじめ基礎年金番号や氏名、これまでの年金加入記録が印字された「年金請求書(ターンアラウンド票・緑色のA4判封筒)」が自宅宛てに郵送されます。
ここで最大の落とし穴となるのが提出のタイミングです。手元に書類が届くと「早く済ませてしまいたい」と焦る方が多いですが、法律上、年金の受給権が発生するのは「受給開始年齢に到達した日(誕生日の前日)」と定められています。したがって、誕生日の前日より前に年金事務所の窓口へ書類を持参したり郵送したりしても、「受給権が発生していないため受付不可」として返戻または不受理になります。
請求手続きの流れとしては、3か月前に届いた請求書の内容(加入期間の抜け漏れがないか)を確認し、必要な添付書類を誕生日前月までに手元に揃えておきます。そして誕生日の前日を迎えた瞬間に年金事務所へ提出するのが最もロスのない最速ルートです。また、現在の年金事務所の窓口相談は完全予約制が定着しています。誕生日の直前になって電話しても希望の日時が埋まっていることが日常茶飯事であるため、書類が届いた段階で年金事務所の相談予約窓口(ナビダイヤルまたは管轄事務所)へ早めに電話予約を入れておくことが鉄則です。
一度のミスで受理されない?特別支給の老齢厚生年金の必要書類チェックリスト
窓口に出向いたものの、必要書類が足りずに何度も足を運ぶ羽目になるケースが頻発しています。マイナンバー制度の普及によって一部の公的書類は省略可能になったものの、個々の家庭状況や就業実態によって求められる添付書類は大きく異なります。
日本年金機構の提出ガイドに沿って、事前に揃えるべき必須アイテムを整理しました。
- 年金請求書(国民年金・厚生年金保険老齢給付):日本年金機構から送付された事前印字済みの書類。
- 本人確認書類:マイナンバーカード、運転免許証、パスポートなど。
- 受取先金融機関の通帳またはキャッシュカードのコピー:請求書に金融機関の確認印がない場合に必要(WEB通帳の場合は口座番号と名義が分かる画面の印刷)。
- 戸籍謄本(記載事項証明書):マイナンバーの収録状況によっては原則不要ですが、加給年金の対象となる配偶者や子がいる場合は、生計同一関係を証明するために受給権発生日(誕生日の前日)以降に交付された原本が必須となります。
- 世帯全員の住民票の写し:マイナンバー連携により省略できるケースが増えているものの、別居中の配偶者がいる場合などは生計維持関係を証明する書類が別途求められます。
特に見落としがちなのが加給年金の対象者手続きです。厚生年金の被保険者期間が20年以上(または中高齢の特例を満たす)ある人が、65歳未満の配偶者や高校生以下の子を養っている場合、年金に上乗せされる「加給年金」の受給権利が発生します。ただし、特別支給の老齢厚生年金(報酬比例部分のみ)の受給期間中は、原則として加給年金は加算されません。前述した「44年以上厚生年金に加入した長期加入者の特例」や、障害者特例に該当して「定額部分」が支給される場合のみ、この特別支給の段階でも加給年金が支給されます。該当しそうな方は、戸籍謄本や配偶者の所得証明書をあらかじめ準備しておく必要があります。

【実態検証】働きながら受給する落とし穴|在職老齢年金と雇用保険の併給調整
60代前半になっても現役で会社勤務を続けるシニアが増加しています。しかし、ここで必ず直面するのが「働いていると年金が減額される・止められる」という在職老齢年金制度の支給停止基準です。
厚生労働省の規定により、特別支給の老齢厚生年金を受給しながら厚生年金に加入して働く場合、「毎月の給与+賞与の1/12(総報酬月額相当額)」と「特別支給の老齢厚生年金の月額」の合計が基準額(50万円)を超えると、超えた分の半額が支給停止となります。役員報酬が高い方やフルタイムで高給を得ているシニアの場合、「申請書を出したのに全額支給停止で振込額が0円だった」という事態に直面し、強い不満の声を漏らすケースがSNSや知恵袋でも散見されます。
さらに現場を複雑にしているのが、雇用保険の「高年齢雇用継続給付」との併給調整です。
60歳以降の給与が60歳到達時と比べて75%未満に低下した状態で働き続ける場合、雇用保険から「高年齢雇用継続基本給付金」が支給されます(最大で各月の賃金の15%、2025年4月以降の受給開始者は段階的見直しにより10%上限)。しかし、この給付金を受け取ると、ペナルティのように特別支給の老齢厚生年金の一部(標準報酬月額の最大数%相当)がさらに支給停止されます。
年金相談の窓口では、「年金が減るなら高年齢雇用継続給付をもらわない方が得なのか」「給料を意図的に下げた方が手取りが増えるのか」といったシミュレーション相談が殺到しています。給与、年金、雇用保険の3つのバランスを計算せずに安易に申請を放置したり、逆に働き方を誤ったりすると、世帯全体の手取り収入で大きな損失を被ることになります。
一般に知られていない盲点とネットの誤解|もらい忘れ・遅れへのリカバリー策
年金制度を巡るネット上の情報には、時に致命的な誤解が含まれています。その最たるものが「特別支給の老齢厚生年金も、我慢して繰り下げれば将来増額される」というデマです。
公的年金には、65歳以降に受け取る「老齢基礎年金」と「老齢厚生年金」を最大75歳まで受給開始を遅らせることで、1か月あたり0.7%(最大84%)年金額を増やす「繰下げ受給」の制度があります。しかし、60代前半の「特別支給の老齢厚生年金」には繰下げ増額制度が一切存在しません。
受給を遅らせても将来の支給額が1円も増えることはなく、単に請求を先延ばしにして受給期間を自らドブに捨てているだけです。そして前述の通り、5年が経過すれば時効によって権利そのものが消滅します。「繰り下げて増やそうと思っていたら、ただもらい忘れて消滅した」という悲劇は、専門知識を持たない一般生活者が最も陥りやすい罠です。
もし、受給開始年齢を過ぎてからこの記事を読み、「もらい忘れていた」と気づいた場合でも、決して諦めて放置してはいけません。過去5年以内の分であれば、遡って一括請求することが法的に認められています。年金事務所へ出向き、もらい忘れ手続き(遅延した裁定請求)を行えば、時効にかかっていない過去数年分の未払い年金が指定口座へ一度にまとめて振り込まれます。
【プロの結論】受給申請に即座に動くべき人と立ち止まるべき人の判断基準
年金相談の最前線で培われた知見に基づき、読者が今すぐ取るべき行動基準を明確に提示します。
- 即座に申請手続きを行うべき人:
- すでに受給開始年齢に達しており、現在無職または厚生年金に加入しないパート・自営業として働いている人(在職老齢年金の停止を受けないため、満額受給可能)。
- 厚生年金に加入中だが、月給と年金月額の合計が基準額(50万円)を大幅に下回っている人。
- 退職後に失業保険(基本手当)をすぐには受給せず、当面の生活費として年金を優先して確保したい人。
- 受給の組み合わせを慎重に精査すべき人:
- 会社を退職し、ハローワークで雇用保険の「失業保険(基本手当)」を受給予定の人。※失業保険と特別支給の老齢厚生年金は同時に受け取ることができず、失業保険の手続きを行うと年金が全額支給停止となります。どちらの給付日額が高いかを比較し、有利な方を優先する戦略設計が欠かせません。
- 役員報酬や給与が非常に高く、在職老齢年金によって年金が全額支給停止になることが確実な人(全額停止であっても権利確定のための請求手続き自体は済ませておく必要があります)。
【特別 支給 の 老齢 厚生 年金 申請】に関するよくある質問(FAQ)
Q1:受給年齢の3か月前を過ぎても日本年金機構から請求書が届きません。どうすればいいですか?
A1:住所変更が日本年金機構に正しく反映されていないか、厚生年金の加入履歴の確認に時間がかかっている可能性があります。放置せず、手元に基礎年金番号がわかる年金手帳や基礎年金番号通知書を用意し、最寄りの年金事務所または「ねんきんダイヤル」へ問い合わせてください。要件を満たしていれば窓口で直接請求書を発行してもらえます。
Q2:65歳以降の年金を繰り下げて増やしたいのですが、特別支給の老齢厚生年金をもらうと繰下げできなくなりますか?
A2:特別支給の老齢厚生年金を受給しても、65歳以降の本来の老齢基礎年金・老齢厚生年金の繰下げ受給には全く影響しません。特別支給はあくまで65歳未満の別枠の給付です。特別支給を全額受け取った上で、65歳到達時に年金を請求せず繰下げを選択することは制度上完全に可能ですので、安心して受給してください。
Q3:退職してハローワークで失業保険をもらう予定です。特別支給の老齢厚生年金も同時に受給できますか?
A3:原則として同時に両方を受け取ることはできません。ハローワークで求職の申し込み(失業保険の受給手続き)を行うと、その翌月から失業保険の受給が終了する月まで、特別支給の老齢厚生年金は全額支給停止となります。基本手当の日額と年金の月額を日割り換算して比較し、どちらを受給するのが総額で有利になるかを年金事務所で試算してもらうことを推奨します。
Q4:請求書を提出してから実際に最初の年金が振り込まれるまで、どのくらいの期間がかかりますか?
A4:年金事務所で請求書が受理されてから、受給権を認める「年金証書」が自宅に届くまで約1〜2か月、その後、実際に指定口座へ初回年金が振り込まれるまでにさらに1か月程度かかります。書類提出から初回の入金まではトータルで約3〜4か月を要するのが一般的です。退職直後の生活費の資金繰りには十分な余裕を持たせておく必要があります。
まとめ:今後の動向と失敗しないための判断基準
少子高齢化に伴う社会保障制度改革の議論が進む中、受給開始年齢の引き上げや在職老齢年金制度の見直しは常に制度改正の俎上に載せられています。しかし、過去に保険料を納めて確定した受給権利は、正当な手続きを踏む者だけに行使が許された法的権利です。
「手続きが面倒だから」「よくわからないから後回しにする」という怠慢は、時効による権利消滅という取り返しのつかない実害をもたらします。日本年金機構から緑の封筒が届いたら、中身を隅々まで確認し、自身の受給権発生日をカレンダーに刻んでください。そして誕生日の前日を迎えたら、速やかに予約済みの年金事務所へ足を運ぶ――この確実なステップこそが、これまで真面目に働き、年金保険料を納め続けてきたあなたの汗と努力を1円も無駄にしない唯一の防衛策です。 (出典: 特別 支給 の 老齢 厚生 年金 申請(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
