ティアフォー上場へ!IPO初値結果と時価総額645億円の舞台裏
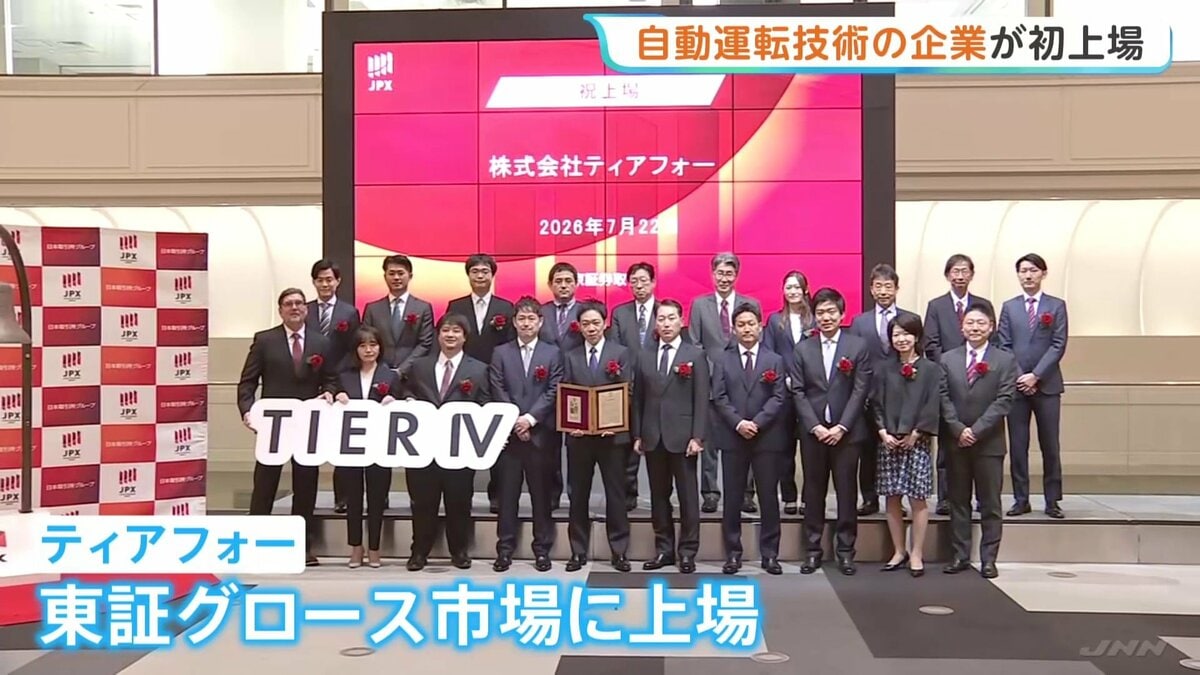
オープンソースの自動運転ソフトウェア「Autoware」を掲げ、日本のディープテック業界を牽引してきた株式会社ティアフォー(証券コード:593A)が、ついに東証グロース市場への上場を果たしました。長年にわたり「上場はいつになるのか」と国内外の機関投資家やモビリティ関係者から熱視線を浴び続けてきた同社ですが、その上場劇は単なる祝祭ムードにとどまらず、新興市場の厳しさと今後の成長可能性を浮き彫りにする象徴的な出来事となっています。
主幹事を三菱UFJモルガン・スタンレー証券が務め、事前に承認を受ける前に有価証券届出書を提出する「S-1方式」を採用するなど、異例尽くしのプロセスで進められた今回の新規公開株(IPO)。市場の事前期待が過熱する一方で、初値の形成や赤字構造に対する見方は投資家の間で二分しました。本稿では、2026年最新の公募・初値データ、巨額の資金調達推移、そして創業者・加藤真平氏が描く事業戦略の真意まで、客観的なファクトに基づき徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ティアフォー(593A)は2026年7月22日に東証グロース市場へ上場。公開価格1,085円に対し初値は1,009円(騰落率-7.0%)と公募割れの船出となった。
- 要点2:上場時時価総額は約645億円、資金調達規模は最大300億円。研究開発先行による「業績赤字」と今後の収益化スピードが市場の評価を二分した。
- 要点3:損保ジャパンをはじめとする強力なアライアンスと「Autoware」の国際標準化をテコに、レベル4自動運転の本格商用化局面で真価が問われる。
【2026年最新動向】ティアフォー上場(593A)の全記録|公開価格と初値のリアル
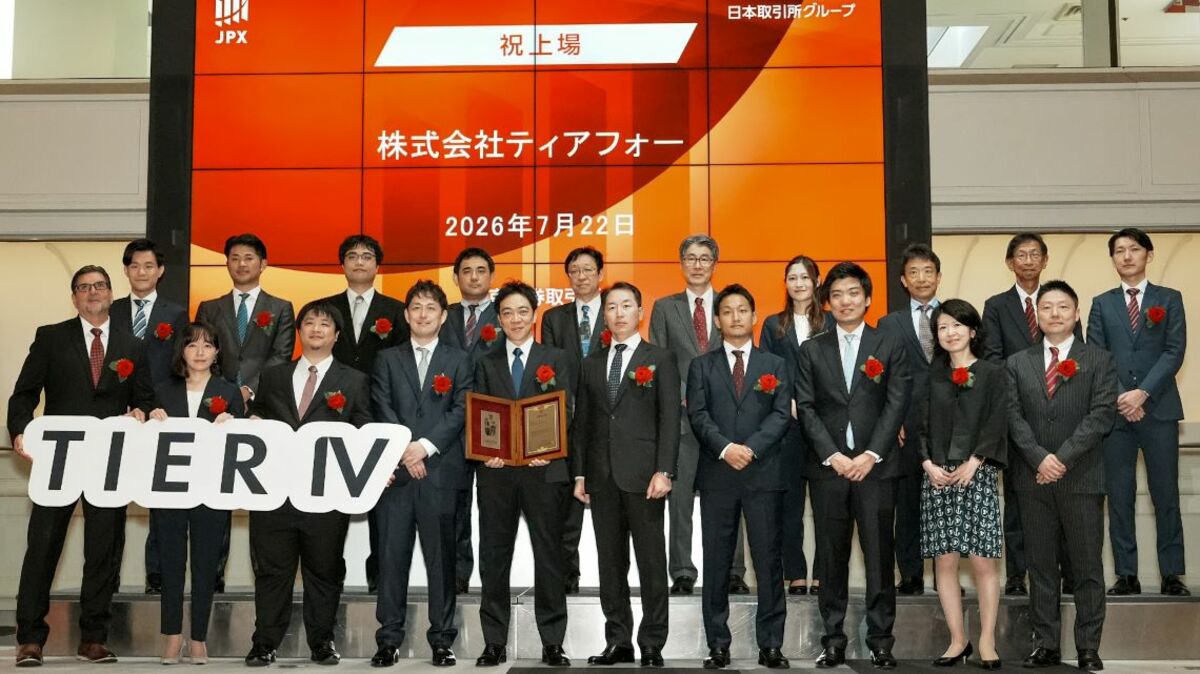
日本発の自動運転ユニコーンとして市場の期待を一身に背負ってきたティアフォーは、2026年7月22日、東証グロース市場に新規上場を果たしました。海外機関投資家の需要を早期に探る「S-1方式」での上場申請を行うなど、日本のIPO実務における先進的なスキームを導入したことでも大きな関心を集めました。
しかし、迎えた上場当日の株式市場はシビアな現実を突きつける結果となりました。市場関係者や個人投資家が注目した公開価格1,085円に対し、市場で最初についた初値は1,009円。公開価格を76円下回り、初値騰落率は-7.0%(0.93倍)、初値売りによる損益は1単元(100株)あたり-7,600円という公募割れの着地となったのです。
事前の抽選倍率や関連メディアの評価では「公募割れリスクは限定的で手堅い推移が期待できる」との見方も少なくありませんでした。それにもかかわらず、初値が伸び悩んだ背景には、時価総額約645億円・調達規模最大300億円という東証グロース市場としては極めてヘビーな大型案件であったこと、そして足元のグロース市場におけるディープテック銘柄へのリスク許容度の変化が複雑に絡み合っています。
自動運転AIの旗手・ティアフォー上場はなぜ注目されたのか?想定時価総額と延期の真相
Meta Descriptionや投資コミュニティで長年囁かれていた「ティアフォー上場は一体いつになるのか?」という疑問。その背景には、幾度となく浮上しては水面下に沈んだティアフォーIPO時期を巡る観測と、事業構造の変革がありました。
かつて市場では2023年〜2024年頃の上場が噂されていたものの、結果として2026年までIPOがずれ込みました。関係者の証言や業界の構造的要因を分析すると、この「上場時期の調整」はネガティブな要因ばかりではなく、戦略的な事業基盤の再構築にあったことが伺えます。
単なる受託開発や小規模な実証実験(PoC)にとどまる段階で上場しても、グロース市場で持続的なバリュエーションを維持することは困難です。ティアフォーは、自動運転ソフトウェア「Autoware」の社会実装モデルを確立し、地方自治体や特定エリアでのレベル4無人自動運転の認可取得、さらには車両ハードウェアと統合した商用運行実績を積み上げる時間を必要としていました。この開発と検証のプロセスを非公開市場でやり切ったからこそ、今回の大型上場申請へと至ったのです。
【財務徹底解剖】業績赤字の真相と資金調達推移に見る成長シナリオ
上場に際して個人投資家が最も警戒したポイントの一つが、ティアフォー業績赤字の真相です。開示された財務情報によると、同社は巨額の研究開発費先行により純損失を計上し続けています。一般的なバリュー投資の観点からは敬遠されがちな数字ですが、ここにはディープテック企業特有のファイナンス戦略が存在します。
ティアフォーの強みは、創業者のティアフォー加藤真平氏(東京大学大学院准教授/現ティアフォー会長兼最高責任者)が開発を主導した、世界初のオープンソース自動運転OS「Autoware」にあります。プラットフォームを世界規模でデファクトスタンダード化するためには、世界トップクラスのAI・ソフトウェアエンジニアを惹きつけ、膨大な走行データ解析インフラを構築しなければなりません。近年の資金使途の大半は、まさにこの知財と技術的堀(モート)を築くための先行投資でした。
| 項目・資本フェーズ | 詳細・数値データ | 一般的な基準・市場相場 | 編集部の見解・評価 |
|---|---|---|---|
| 上場市場・銘柄コード | 東証グロース(593A) | 新興成長企業向け市場 | 将来のプライム鞍替えを見据えた大型グロース上場 |
| 公開価格 / 初値 | 1,085円 / 1,009円(-7.0%) | 公募比+20%〜+50%が標準 | 吸収金額の大きさと地合いの逆風による割安スタート |
| 上場時時価総額 | 約645億円 | グロース平均100億〜200億円 | 国内ユニコーンとしては堂々の規模感 |
| 資金調達実績・提携先 | 損保ジャパン、トヨタ系、大手VCなど | シリーズ別調達数億円〜数十億円 | 産業界との資本提携が極めて強固で実用化に直結 |
特に特筆すべきは、ティアフォー損保ジャパン資本提携に代表される事業シナジーの深さです。自動運転の実用化において最大のボトルネックとなる「事故発生時の責任分配」や「運行リスクの引受」に関し、保険大手と強固にタグを組むことで、自治体や交通事業者が導入しやすいパッケージを作り上げました。こうした出資企業一覧の顔ぶれを見ても、単なる投機的な資金ではなく、産業インフラとしての実装を見越した資金が流入してきたことが分かります。
一般に知られていない盲点とネットの誤解|「未公開株の勧誘」には厳重警戒
ティアフォーのような超大型注目企業がIPOを迎える過程で、ネット上や一部の投資コミュニティで深刻な問題となったのがティアフォー未公開株購入を謳う悪質な勧誘トラブルです。
「上場確実だから数倍になる」「特別枠で未公開株を譲渡できる」といった電話やSNSでのアプローチは、金融商品取引法に違反する違法業者や詐欺グループの手口であることが公的機関からも繰り返し警告されています。ティアフォーの株式は正規の証券会社を通じたIPO公募割当、あるいは上場後の東証市場内取引でしか一般投資家が購入する手段はありません。
また、ネット掲示板などで散見される「初値で公募割れしたから失敗企業だ」という極端な言説も、客観的な分析とは言えません。米国市場を見ても、UberやPalantirといった世界を変革した巨大テック企業が上場直後に公募割れを経験し、その後ビジネスモデルの黒字化とともに爆発的な株価成長を遂げた例は枚挙にいとまがありません。初値の上下動はあくまで「上場日時点における株式需給のバランス」であり、事業の長期的価値とは別物として評価する必要があります。
【実態検証】利用者の生の声と現場目線で見えたAutowareの現在地
ティアフォーの真の価値は、株価の乱高下ではなく自動運転ソフトウェア「Autoware」が全国の現場でどのように機能しているかにあります。全国各地で実施されている自治体向け無人シャトルバスの走行実験や、物流倉庫・空港制限区域内での実証導入現場では、利用者の生の声が集まっています。
「地方の過疎地で高齢者の唯一の足になっていたコミュニティバスが、運転手不足で廃線寸前だった。ティアフォーのシステムを積んだ車両が時速20kmでゆっくりと、しかし確実にルートを巡回してくれる姿を見て、技術が人の命綱になる瞬間を実感した」(自治体関係者の証言)
一方で、SNSやエンジニアコミュニティからは技術的な課題も指摘されています。「悪天候時のセンサー認識低下や、路上駐車などの突発的な障害物に対する停止頻度の高さはまだ改善の余地がある」「海外メガテックのWaymoやCruise、中国百度(Baidu)の莫大な資本力と比べると、国内市場のスケールメリットをどう海外展開に繋げるかが生命線になる」といった冷静な観察もなされています。
Autowareの国際標準化と加藤真平CTOが描く勝算
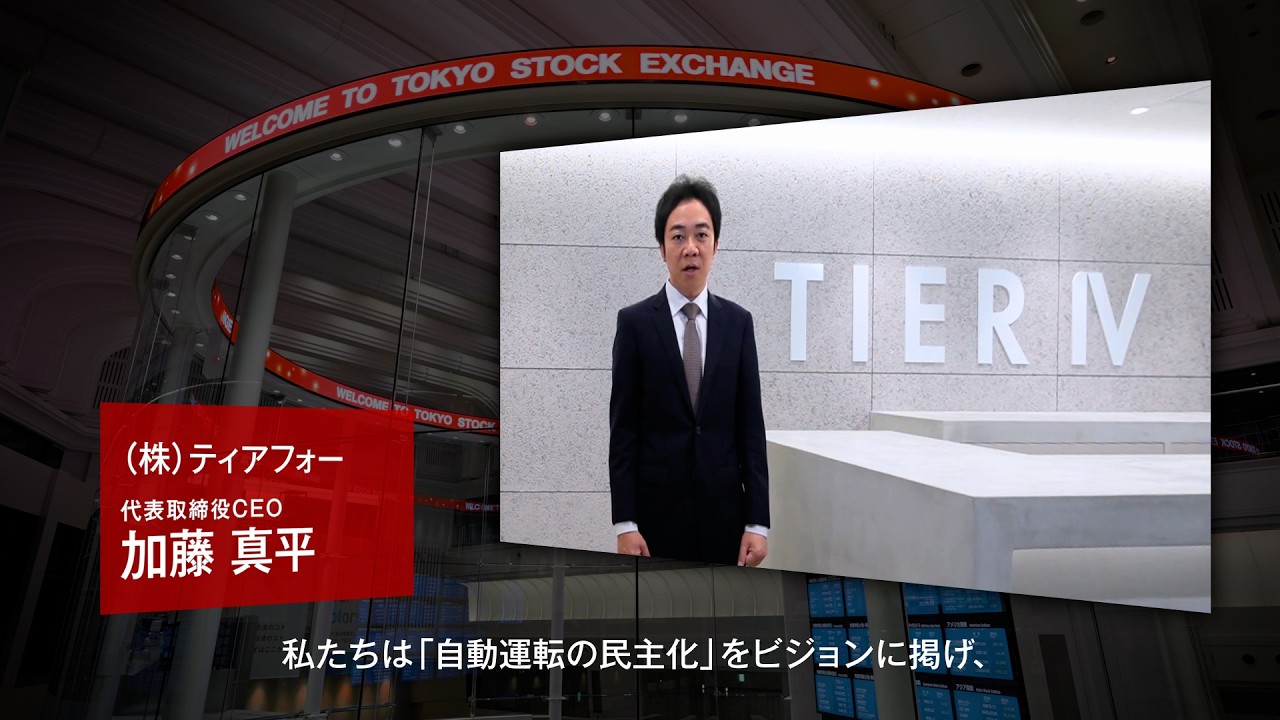
ティアフォーを語る上で欠かせないのが、創業者である加藤真平氏のビジョンです。加藤氏はかつてインタビューや技術カンファレンスで「自動運転技術を一部の巨大テック企業に独占させてはならない。Linuxのように世界中の開発者が共有・改良できるオープンソースでなければ、本当の社会普及は起こらない」という強い信念を幾度となく吐露してきました。
この理念のもと設立された「The Autoware Foundation」には、世界中の一流自動車メーカーやチップメーカーが参画しています。競合とされる米NVIDIAなども、Autowareの普及を自社製SoC(System on Chip)の普及基盤として捉えており、単純な敵対関係ではなく協調と共存のポジショニングを築いています。
垂直統合型で巨額の車両製造コストを抱える他社に対し、ティアフォーは「ソフトウェア・アーキテクチャの提供」に特化することで、資産を抱え込まずに高いスケーラビリティを確保する戦略を取っています。これこそが、同社が中長期で利益率を劇的に改善し得ると期待されている最大の根底です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ティアフォー株価予想や今後の投資戦略を組み立てる上で、プロのアナリストが重視するのは「投資家の時間軸とリスク許容度」です。以下の判断基準を参考に、自身のポートフォリオ戦略と照らし合わせることが不可欠です。
【長期保有に向いている人の条件】
- ディープテックの成長サイクルを理解できる人:黒字化達成まで数年の期間を要することを前提に、3〜5年以上の長期スパンで構えられる投資家。
- 社会課題解決型テーマを重視する人:日本の深刻なドライバー不足問題や過疎地モビリティの再建という国策テーマに資金を投じたい人。
- 市場全体の暴落時にも狼狽売りしない耐性がある人:高ベータの新興グロース株特有のボラティリティを受け入れられる人。
【現時点で慎重になるべき人の条件】
- 短期的な値幅取りやIPOセカンダリーで即座に利益を狙う人:需給が安定するまでの期間、上値の重い展開に耐えられず損失を拡大させるリスクがあります。
- 確定した配当金やPER・PBRなどの割安指標を重視する人:現行の財務フェーズはPERが算出不能(赤字)であり、伝統的バリュー投資の規律には当てはまりません。
【ティア フォー 上場】に関するよくある質問(FAQ)
Q1:ティアフォーの正式な上場日と証券コードは?
A1:株式会社ティアフォーは2026年7月22日に東証グロース市場へ新規上場しました。証券コードは【593A】です。
Q2:公募価格と初値はいくらでしたか?なぜ公募割れしたのですか?
A2:公開価格は1,085円に対し、初値は1,009円となりました。時価総額約645億円、調達規模約300億円というグロース市場において異例の大型案件であったため、短期的な株式需給が緩んだこと、また先行投資による業績赤字に対する慎重姿勢が重なったことが主な要因です。
Q3:一般投資家がティアフォーの株を購入するにはどうすればいいですか?
A3:上場後は、SBI証券や楽天証券、野村證券など全国の証券会社を通じて通常の上場株式と同様に市場内で1単元(100株)から売買が可能です。未公開株の個別勧誘などの悪質商法にはくれぐれもご注意ください。
Q4:今後の株価見通しや黒字化のタイミングはいつ頃ですか?
A4:アナリストの多くは、自治体でのレベル4本格商用運行の拡大と海外ライセンス収入の伸びを注視しています。事業計画に基づく先行投資が一巡し、売上総利益が販管費を上回る変曲点(黒字化マイルストーン)に到達するタイミングが、中長期的な株価再評価の鍵を握ると分析されています。
まとめ:今後の動向と失敗しないための判断基準
ティアフォーの上場は、単なる一新興企業のIPOにとどまらず、日本のディープテック企業が世界標準を握れるかどうかの歴史的試金石です。初値こそ公募割れというほろ苦いスタートとなりましたが、オープンソース「Autoware」が持つ世界的影響力と、損保ジャパンをはじめとする産業界との強固なネットワークは微塵も揺らいでいません。
短期的な株価の上げ下げに一喜一憂するのではなく、自治体でのレベル4社会実装の進捗、提携企業の拡大、そして四半期ごとの赤字幅縮小のペースを冷静に見極めること。これこそが、自動運転の未来を切り拓くこの革新企業と向き合うための最も賢明なスタンスと言えます。 (出典: ティア フォー 上場(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
