特別支給の老齢厚生年金で損しない全知識!生年月日早見表と申請法
公的年金の受給開始は「原則65歳」と広く認識されていますが、一定の条件を満たす方だけに認められた「60歳代前半の年金」が存在することをご存じでしょうか。それが「特別支給の老齢厚生年金」です。昭和から平成にかけて行われた年金法改正の経過措置として設けられたこの制度ですが、国から自動的にお金が振り込まれるわけではありません。自ら申請しなければ、受け取る権利が5年の消滅時効によって永遠に失われてしまう極めてシビアな仕組みです。
特に2026年現在、対象となる世代の区切りがいよいよ最終局面を迎えており、「自分はもらえるのか」「働きながらでも全額受け取れるのか」「繰り下げ増額の対象になるのか」といった疑問や不安がネット上でも噴出しています。本稿では、知らなければ数十万〜数百万円規模で大損しかねない特別支給の老齢厚生年金の受給要件、生年月日別の早見表、在職老齢年金による支給停止の計算式、そして確実な請求手続きまで、徹底的に深掘りして解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:受給対象は「男性:昭和36年4月1日以前生まれ」「女性:昭和41年4月1日以前生まれ」で、厚生年金保険の加入期間が1年以上ある方に限られる。
- 要点2:特別支給の老齢厚生年金に「繰り下げ増額」の仕組みは存在せず、請求を先延ばしにすると5年の時効で受給権が消滅して丸損する。
- 要点3:働きながら受け取る場合は「在職老齢年金」の支給停止基準額に注意が必要であり、満65歳を迎える前に届く「緑の封筒」を速やかに提出することが肝要。
【あなたは受給対象?】特別支給の老齢厚生年金における受給資格要件の真相
特別支給の老齢厚生年金は、昭和60(1985)年の年金制度改正によって、厚生年金の支給開始年齢が60歳から65歳へと引き上げられたことに端を発します。定年が60歳主流であった日本社会において、年金支給開始が突然65歳に引き上げられると、無収入の空白期間が生じて生活破綻者が続出しかねません。その激変緩和措置として誕生したのがこの制度です。
受給資格を得るためには、以下の3つの必須要件をすべて満たしている必要があります。
- 生年月日の要件:男性は昭和36(1961)年4月1日以前、女性は昭和41(1966)年4月1日以前に生まれていること。
- 受給資格期間の要件:公的年金(国民年金や厚生年金、共済組合等)の加入期間の合計が10年以上(120か月以上)あること。
- 厚生年金の加入期間:民間企業の会社員や公務員等として、厚生年金保険の加入期間が1年以上(12か月以上)あること。
多くの相談現場で見落とされがちなのが、「厚生年金保険の加入期間1年以上」というハードルです。自営業一筋で国民年金のみを納めてきた方は対象外となります。一方で、短期間であっても正社員や厚生年金加入要件を満たすパート・契約社員として勤務し、通算12か月以上の厚生年金記録があれば受給権が発生します。
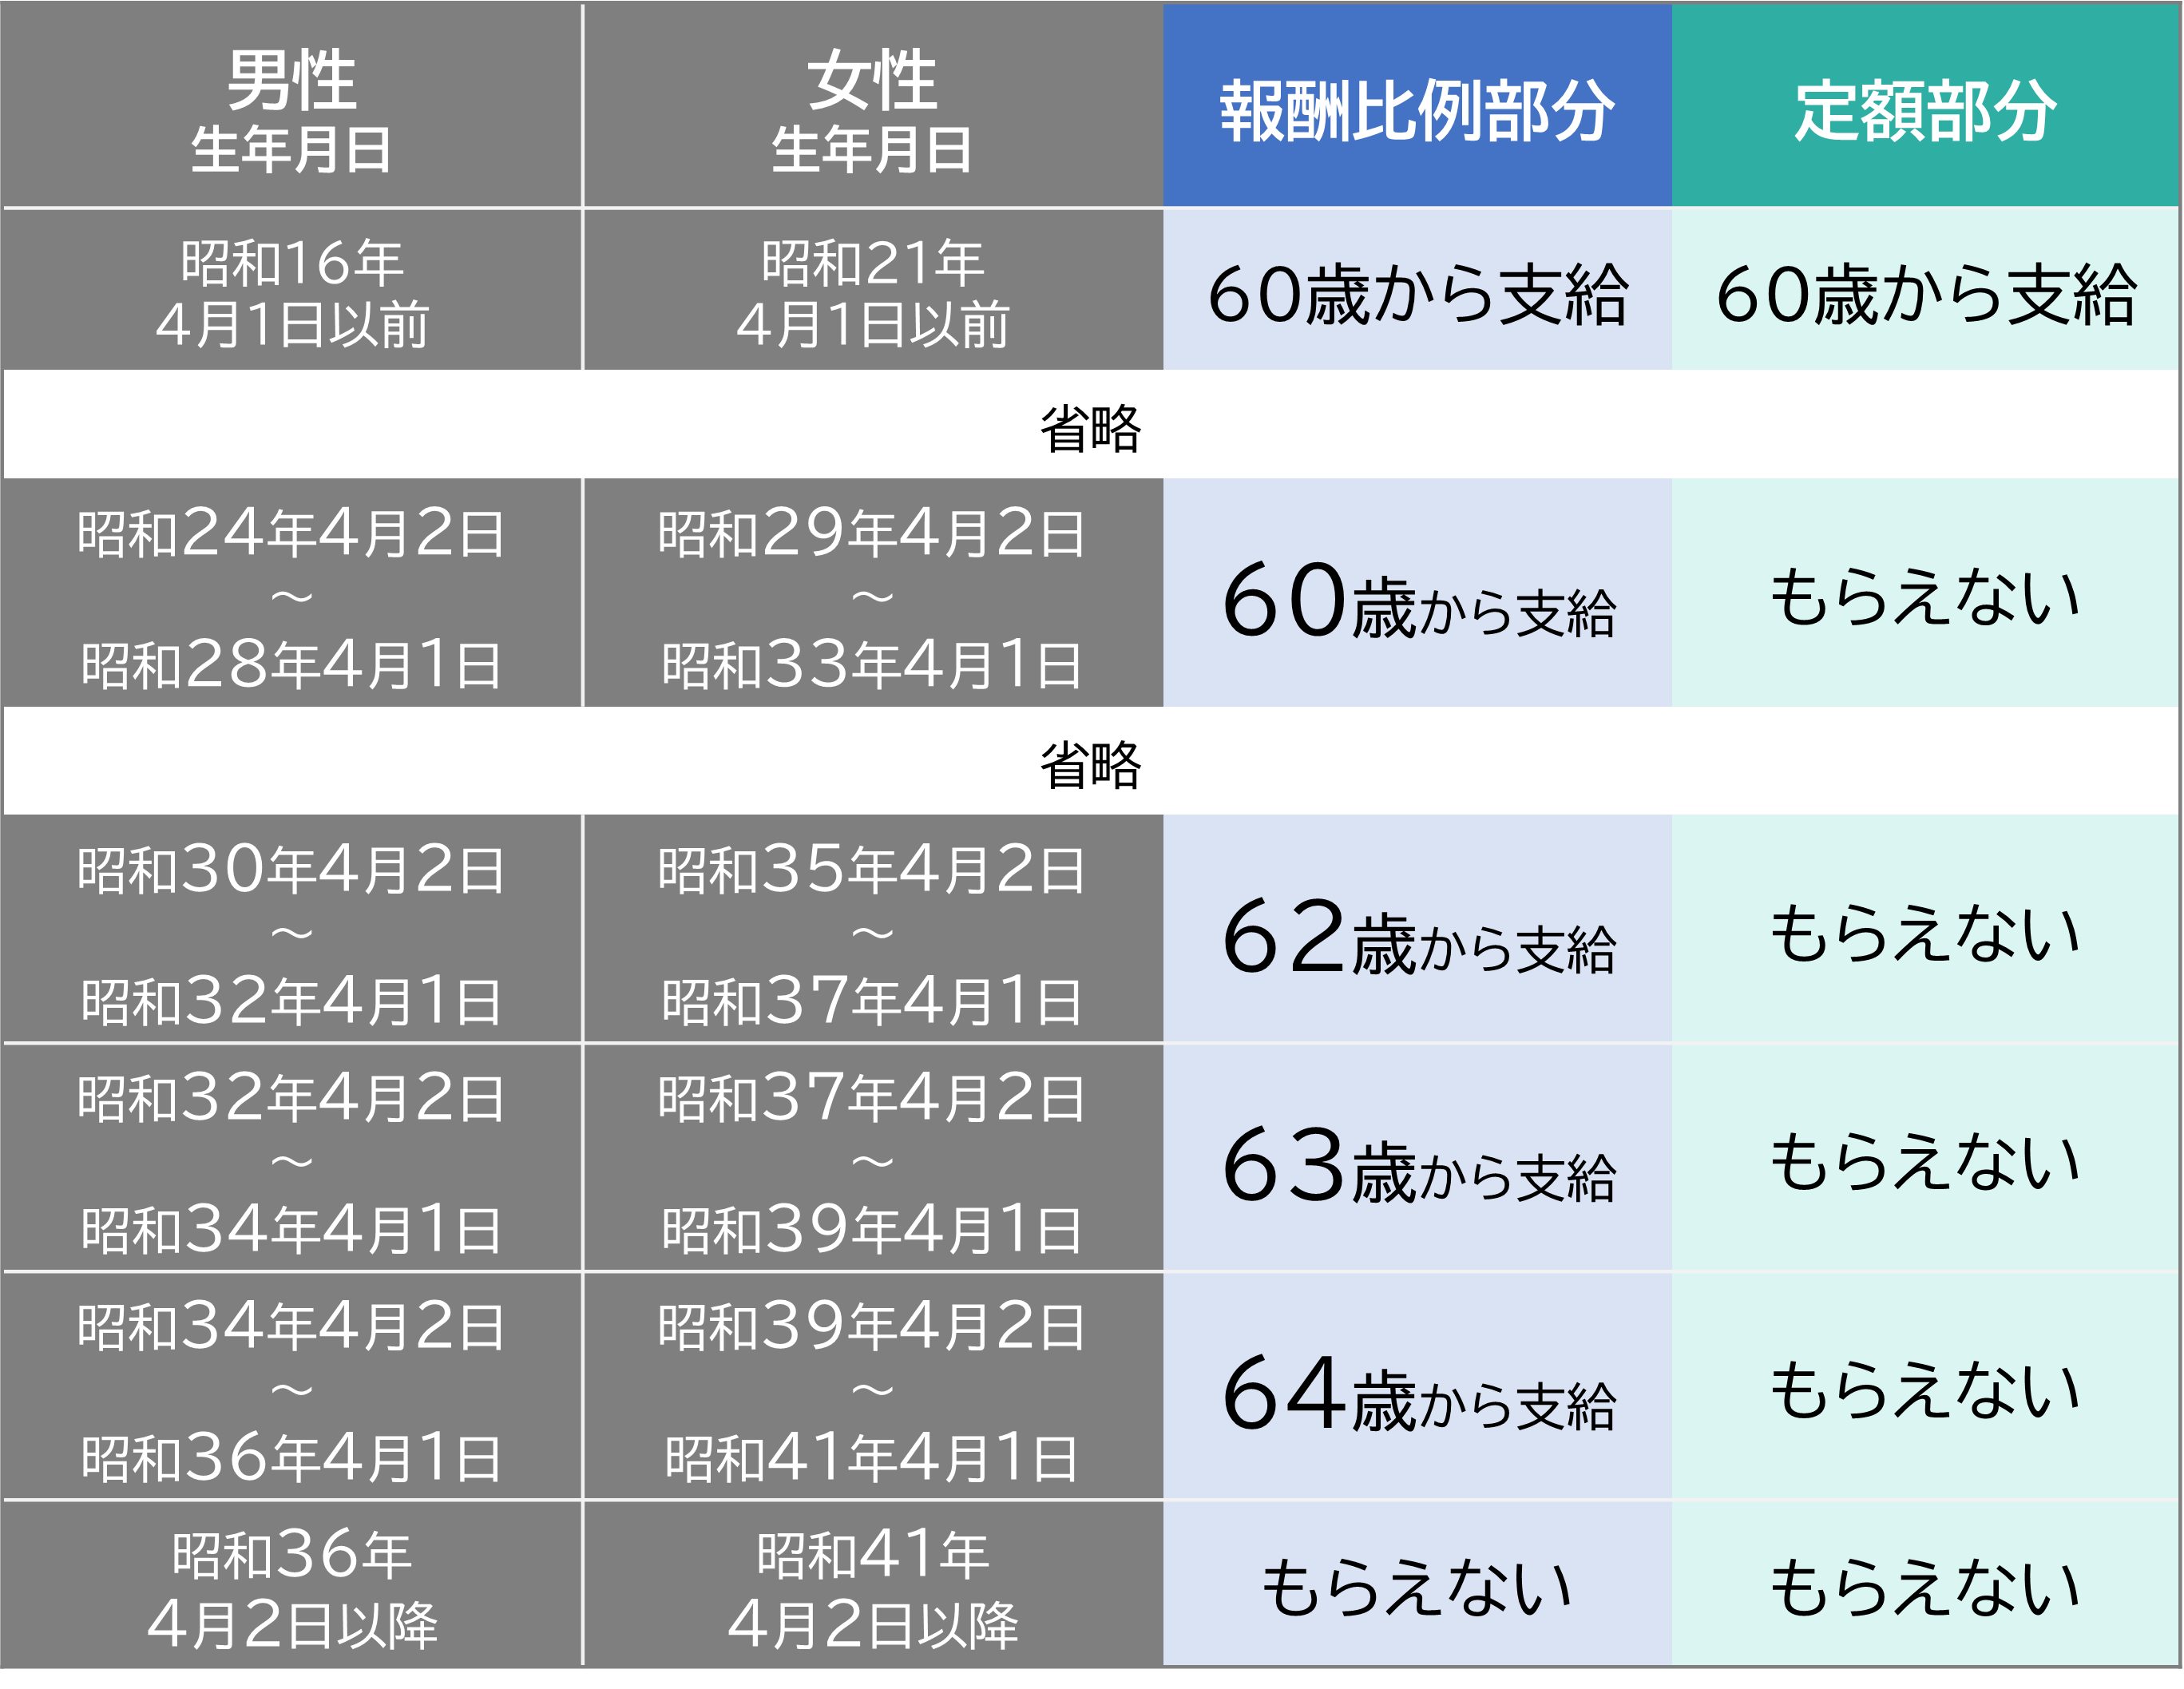
さらに、制度を正しく理解するうえで外せないのが「報酬比例部分」と「定額部分」の違いです。かつての特別支給は、現役時代の給与水準に連動する「報酬比例部分」と、加入月数に応じて一律に計算される「定額部分」の両方が支給されていました。しかし段階的な引き上げを経て、現在対象となっている世代に支給されるのは、原則として「報酬比例部分のみ」となっています。
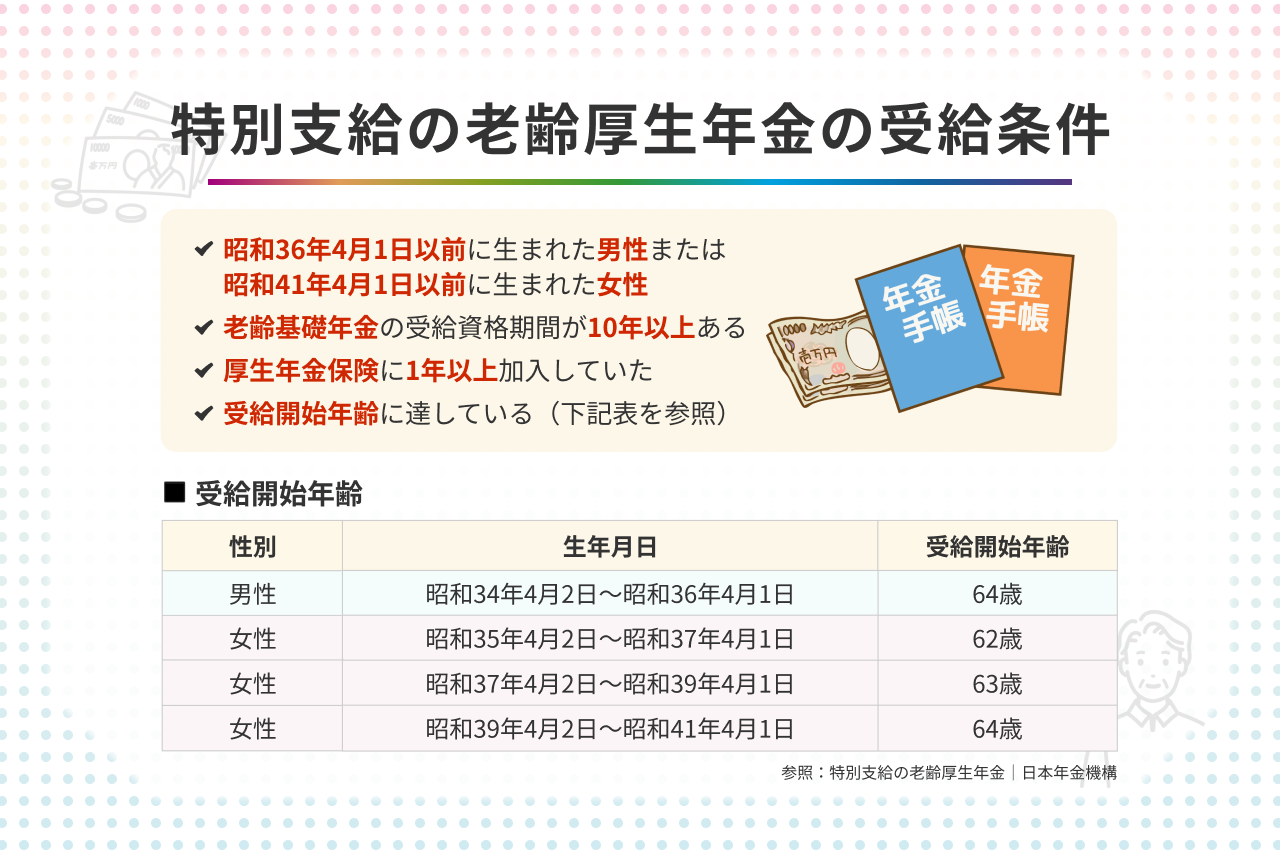
【生年月日早見表】男女で異なる支給開始年齢と2026年現在の対象状況
特別支給の老齢厚生年金は、生年月日と性別によって受給開始年齢が60歳から64歳まで段階的に引き上げられてきました。ここで決定的なポイントとなるのが、男性と女性でスケジュールに「5年のタイムラグ」が存在する点です。
| 性別 | 生年月日(区分) | 支給開始年齢(報酬比例部分) | 2026年現在のステータス・重要留意点 |
|---|---|---|---|
| 男性 | 昭和28年4月2日〜昭和30年4月1日 | 61歳から | すでに満65歳を超過。未請求分は時効5年消滅の危険大 |
| 昭和30年4月2日〜昭和32年4月1日 | 62歳から | 満65歳到達済み。本来の老齢基礎・厚生年金へ完全移行 | |
| 昭和32年4月2日〜昭和34年4月1日 | 63歳から | 満65歳到達済み。本年金の受給権確認が必須 | |
| 昭和34年4月2日〜昭和36年4月1日 | 64歳から | 昭和36年4月1日生まれが2026年4月に満65歳到達、男性制度終了 | |
| 女性 | 昭和33年4月2日〜昭和35年4月1日 | 61歳から | 満65歳到達済み。未請求期間がないか即時確認を推奨 |
| 昭和35年4月2日〜昭和37年4月1日 | 62歳から | 昭和36〜37年生は63〜64歳到達中。受給進行期 | |
| 昭和37年4月2日〜昭和39年4月1日 | 63歳から | 現在リアルタイム受給世代。請求手続きが最優先 | |
| 昭和39年4月2日〜昭和41年4月1日 | 64歳から | 現在61〜62歳。これから順次64歳で特別支給が発生 |
データが示す決定的な事実として、男性に関しては昭和36年4月1日生まれの方が2026年春に満65歳を迎えるため、特別支給の対象となる現役世代は事実上すべて終了となります。一方で、女性は昭和41(1966)年4月1日生まれまでが対象となっており、2026年時点において60代前半を迎えている女性労働者や主婦層こそが、今まさに権利行使の主役となります。
【実態検証】利用者の生の声と現場目線で見えたリアル|働きながら受給の罠
現場取材や年金事務所の相談ブース、シニア層が集うコミュニティにおいて、最も多くの怨嗟の声が聞かれるのが「在職老齢年金(ざいしょくろうれいねんきん)」による支給停止問題です。「せっかく請求したのに1円も振り込まれない」「会社で真面目に働いている人間がバカを見るのか」といった憤りは、今も後を絶ちません。
特別支給の老齢厚生年金を受給しながら会社員として厚生年金に加入して働き続ける場合、「毎月の総報酬月額相当額(給与+直近1年間の賞与の12分の1)」と「特別支給の老齢厚生年金の基本月額」の合計額が判定基準となります。この合計が「支給停止基準額」を超えると、年金の一部または全額がカットされます。
支給停止額の基本計算式は以下の通りです。
年金の支給停止額(月額) = (総報酬月額相当額 + 年金基本月額 - 支給停止基準額) ÷ 2
仮に月給が35万円、年間の賞与が120万円(月割10万円)の場合、総報酬月額相当額は45万円となります。ここに特別支給の老齢厚生年金が月額10万円あると、合計額は55万円に達します。支給停止基準額を超過した分については、その半額が容赦なく年金額から差し引かれます。
また、失業手当(雇用保険の基本手当)との関係も深刻です。ハローワークで求職の申し込みを行い失業保険を受給している期間中は、特別支給の老齢厚生年金は全額支給停止となります。「両方を同時に満額受け取れる」と誤認して退職後の家計設計を狂わせるケースが頻発しています。
一般に知られていない盲点とネットの誤解|「繰り下げ」は不可、放置は5年で消滅
ネット上の情報やSNSでは、年金制度の複雑怪奇さゆえに危険な誤解がまことしやかに拡散されています。中でも絶対に信じてはならない代表的な2大トラップを検証します。
誤解1:「受け取らずに我慢すれば、将来の年金が繰り下げ増額される」
これは完全な誤りです。原則的な65歳以降の老齢基礎年金・老齢厚生年金には、受給開始を1か月遅らせるごとに「0.7%」増額される繰り下げ受給制度があります(最大75歳まで遅らせて84%増額可能)。しかし、特別支給の老齢厚生年金には繰り下げ制度そのものが存在しません。
「65歳まで待ってまとめて請求すれば増えるだろう」と請求を放置しても、1円も増額されません。それどころか、ただ受給を無意味に先送りしているだけの状態になります。
誤解2:「いつ請求しても過去の分は全額さかのぼってもらえる」
公的年金の給付を受ける権利は、法律(会計法および国民年金法・厚生年金保険法)の規定により「5年」で消滅時効を迎えます。受給開始年齢(例えば63歳)に達した月から5年が経過すると、1か月経過するごとに過去の年金受給権が古い順から完全に消滅していきます。
「ねんきん定期便をろくに見ず、68歳になって初めて特別支給の存在を知った男性」の手記では、5年以上前の2年分(約200万円)の受給権が時効消滅し、二度と戻らなかった痛烈な後悔が綴られています。制度は「知っている者だけ」を守るように作られているのが冷酷な現実です。
【手続き完全ガイド】「緑の封筒」はいつ届く?年金事務所の相談予約と請求手順
権利を行使するための具体的なステップを解説します。受給資格を満たしている方には、日本年金機構から重要な書類が郵送されます。
年金請求書が届くタイミングは「受給開始年齢に到達する3か月前」です。A4サイズの「緑色の封筒」で自宅に届きます。この封筒には、本人の基礎年金番号やこれまでの年金加入記録がすでに印字された年金請求書が同封されています。
請求手続きをトラブルなく完了させるためのロードマップは以下の4段階です。
- 同封書類の確認と記入:印字されている氏名、生年月日、加入記録に漏れがないか入念にチェックし、受取口座情報などを記入します。
- 必要書類の収集:受給権発生日以降に取得した戸籍謄本(戸籍全部事項証明書)、世帯全員の住民票、本人名義の預金通帳のコピーなど、指定された確認書類を揃えます。
- 提出日の厳守:提出できるのは「受給開始年齢の誕生日の前日」以降です。誕生日の前日より前に年金事務所へ持ち込んでも受理されません(法律上、誕生日の前日に受給権が発生するため)。
- 年金事務所への提出:書類を郵送するか、窓口へ持参します。窓口へ行く場合は、待ち時間を避けるために「日本年金機構の予約受付専用電話」による事前予約が必須です。
請求書を提出してから初回の年金が実際に口座へ振り込まれるまでには、通常3か月〜4か月程度の期間を要します。書類不備があるとさらに遅れるため、記入漏れのないよう細心の注意を払いましょう。
【プロの結論】2026年最新の制度改革論議と取るべき自衛判断基準
2026年現在、厚生労働省の社会保障審議会等において、2025年財政検証の結果を踏まえた年金制度改革の大規模な見直しが進められています。特に焦点となっているのが、高齢者の就業意欲を削いでいると批判が強い「在職老齢年金制度の緩和・撤廃」議論です。現行の支給停止基準額の引き上げや制度廃止が議論されていますが、制度改正が実際の法改正として施行されるまでにはタイムラグが存在します。
昭和41年4月1日以前生まれの女性をはじめとする対象者が取るべき賢明な判断基準は極めてシンプルです。
「対象年齢に達したら、働き方にかかわらず速やかに請求手続きを行うこと」
「給与が高いから全額支給停止になるかもしれない」と自己判断して書類を出さないのは最悪の選択肢です。一度請求手続きを完了して年金証書を発行させておけば、退職や給与の減少によって在職老齢年金の支給停止が解除された際、何の手続きもなく翌月から自動的に年金の振り込みが開始されます。権利の確定を先延ばしにするメリットはどこにもありません。
【老齢 年金 特別 支給】に関するよくある質問(FAQ)
Q1:特別支給の老齢厚生年金を受給すると、65歳からの年金額が減額されてしまうのでしょうか?
A1:一切減額されません。特別支給の老齢厚生年金は、65歳未満の期間に限定して支給される独立した経過措置です。この年金を受け取ったからといって、満65歳から受給する本来の「老齢基礎年金」や「老齢厚生年金」が生涯にわたって減らされることはありませんのでご安心ください。
Q2:65歳になったとき、年金の手続きはもう一度行う必要がありますか?
A2:はい、改めて手続きが必要です。満65歳を迎える誕生月の初旬(1日生まれの方は前月初旬)に、日本年金機構から「年金請求書(ハガキ形式)」が届きます。特別支給から本来の老齢年金へ切り替えるため、所定事項を記入して誕生月の末日までに返送する必要があります。
Q3:請求手続きを忘れて65歳を過ぎてしまいました。もう受け取ることはできないのでしょうか?
A3:諦める必要はありません。年金の受給権は受給開始年齢から5年以内であれば全額さかのぼって受給可能です。例えば63歳受給開始の方が66歳時点で気付いた場合、過去3年分の特別支給を一時金として一括受給できます。ただし5年を過ぎると月単位で消滅するため、一刻も早く年金事務所へ相談予約を入れてください。
まとめ:今後の動向と失敗しないための判断基準
特別支給の老齢厚生年金は、国の年金制度が成熟する過程で生まれた、特定の世代だけに与えられた「正当な権利」です。しかし、申請主義をとる日本の行政システムにおいては、当事者が能動的に動き、書類を揃えて窓口にアプローチしなければ、国が親切に現金を届けてくれることはありません。
特に昭和41年4月1日以前生まれの女性の方々は、ご自身が対象であることを知らずに見過ごしているケースが散見されます。「緑の封筒」が届いたら決して放置せず、内容を精査したうえで誕生日の前日以降に速やかに提出してください。激動の時代において自らの老後資産を守り抜く第一歩は、国が用意したセーフティネットの仕組みを正確に理解し、正しく活用し尽くすことに他なりません。 (出典: 老齢 年金 特別 支給(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
