へそくりとは?語源の真相と最新平均額・税金や離婚の落とし穴まで解剖
📌 【この記事の重要ポイントまとめ】
- 要点1:へそくりの語源は「お腹の臍」ではなく、麻糸を紡ぐ内職「綜麻繰り(へそくり)」に由来する歴史的な生活防衛の知恵である。
- 要点2:2026年の最新調査データが示す平均額は妻側で150万円前後、夫側で70万円前後と大きな格差があり、中央値で見るとさらにリアルな実態が浮かび上がる。
- 要点3:家計から浮かせた隠し金は法律上「夫婦の共有財産」とみなされ、離婚時の財産分与や税務調査(名義預金・贈与税)で致命的な落とし穴になり得る。
【語源の真相】「お腹のへそ」ではない?へそくりの由来と歴史的背景
「へそくり」という言葉の響きから、多くの人が「着物の帯の間、ちょうどお腹のへそあたりにお金をねじ込んで隠したこと」が語源だと連想しがちです。しかし、言語学や風俗史の観点から言えば、これは完全な後付けの俗説に過ぎません。 へそくりの真の語源は、織物の原料となる麻糸を巻き取った紡ぎ玉を意味する「綜麻(へそ)」と、糸を手繰り寄せる「繰る(くる)」が合体した「綜麻繰り(へそくり)」という言葉にあります。歴史を遡ると、日本最古の歴史書『古事記』の三輪山伝説(三輪山の大物主神の神話)にも、糸巻きの象徴として「綜麻(へそ)」にまつわる記述が見られます。そして江戸時代、庶民の女性たちの間で最もポピュラーな内職作業の一つが、夜なべをして麻糸を紡ぎ、糸玉に巻き取っていく「綜麻繰り」でした。
当時、家計を支えるために過酷な糸紡ぎに励んでいた女性たちは、家長である夫に渡す正規の労働分とは別に、自らの睡眠時間を削って糸を少しずつ紡ぎ溜めました。コトバンクや各地の民俗誌に残る記録によれば、内職の女性たちは毎晩3本ずつ糸を別にして蓄え、親が他界した際にその麻糸で「経帷子(きょうかたびら=死装束)」を織って見送る習慣があったと伝えられています。 親孝行のための秘められた内職仕事が、やがて「内職で得たわずかな私財」を意味するようになり、転じて「家族に内緒で少しずつ倹約して貯めた金銭(臍繰り金)」を指す言葉へと変化していったのです。「ポケットマネー」や「お小遣い」との決定的な違い
日常会話では同列に扱われがちな「お小遣い(ポケットマネー)」と「へそくり」ですが、その成立プロセスには明確な境界線が存在します。 * お小遣い・ポケットマネー: 夫婦間や家計管理者の合意のもとで配分され、使途が個人の裁量に委ねられている「公認の資金」。 * へそくり: 家計のやりくりや個人的な副収入から、家族にその存在を一切知らせず秘密裏に蓄積される「非公認の防衛資金」。 つまり、へそくりの本質は金額の多寡ではなく、「他者から不可侵の領域を保つための秘密性」にあります。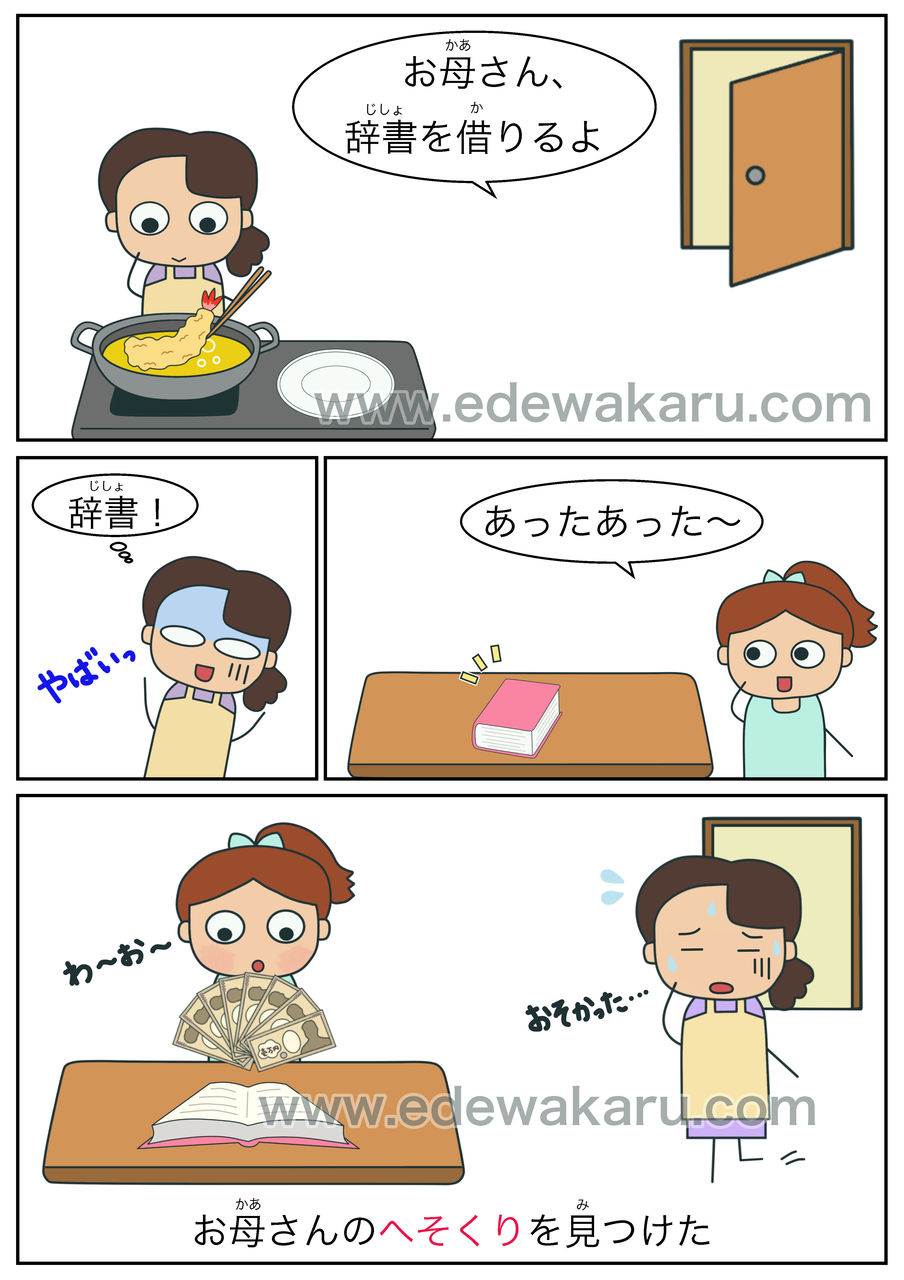
【2026年最新調査】夫婦のへそくり平均額と男女格差のリアル
2026年現在、大手生命保険会社(明治安田生命など)や資産運用会社が継続して実施している家計実態アンケートを総合すると、夫婦間におけるへそくりの保有率や金額には極めて興味深い構造が浮かび上がってきます。 物価高への懸念や将来不安が続く現代において、へそくりを「持っている」と回答した割合は、既婚男女全体で約4割から5割に達します。注目すべきは、妻側と夫側で生じている保有額の顕著なギャップです。| 項目 | 詳細・数値データ(2026年推計) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 主婦(妻側)のへそくり額 | 平均値:約152万円 中央値:約50万〜60万円 | 100万〜200万円 | 一部の超高額保有者が平均を押し上げているものの、堅実な生活防衛資金として機能。 |
| 夫側のへそくり額 | 平均値:約74万円 中央値:約20万〜30万円 | 30万〜80万円 | 妻の約半額。使途は趣味や交際費が中心で、長期貯蓄よりも短期消費のバッファ傾向。 |
| 主な資金の捻出元 | 妻:日々の食費節約、ポイ活、独身時代の貯金 夫:毎月のお小遣いの余り、副業収入、還付金 | 可処分所得の5〜10% | キャッシュレス決済の還元やポイント投資など、原資の多様化が急速に進行。 |
| へそくりの主たる目的 | 1位:将来への漠然とした不安(42%) 2位:自分用の趣味・贅沢(28%) 3位:万一の離婚・緊急時用(14%) | 防衛的動機が半数以上 | 「攻めの娯楽費」ではなく「守りのシェルター資金」としての性格が年々強化。 |
【実態検証】定番の隠し場所ランキングと「絶対バレる」決定的な理由
かつては「タンスの引き出しの奥」や「本棚の本の隙間」が定番だったへそくりの隠し場所ですが、生活様式の変化に伴いその隠し場所も進化を遂げています。 各種生活意識調査およびSNS(X、旧Twitter)や知恵袋に寄せられるリアルな告白から抽出した最新の隠し場所ランキングは以下の通りです。隠し場所ランキングTOP5
- 個人の銀行口座(ネット銀行・地方銀行): 通帳や利用明細が紙で発行されないWeb明細口座を利用し、スマホの奥深くにアプリを格納する手法。
- クローゼット・洋服ダンス(冠婚葬祭用の服のポケット): 普段めったに着用しない礼服の裏ポケットやコートの裏地。
- 本棚・書類ファイル: 資格試験の分厚い参考書の内側や、家電製品の取扱説明書ファイルの中。
- キッチンの奥・食料品ストック: めったに使わない重い調理器具の底や、乾物の保存ケースの底面。
- 日用品のダミー容器: 中身をくり抜いた本型金庫や、使い切った化粧品の空き箱。
現場の証言に見る「へそくりが発覚する瞬間」
巧妙に隠したつもりでも、パートナーに勘づかれ、白日のもとに晒されるケースは後を絶ちません。現場の生々しい体験談からは、いくつかの典型的な発覚パターンが浮かび上がります。「夫が大掃除を手伝ってくれたのは嬉しかったが、よりによって私がへそくりを隠していた『めったに着ないダウンジャケット』をリサイクルショップに勝手に持ち込もうとして血の気が引いた。慌てて奪い返したことで完全に怪しまれ、詰問されて自白する羽目に……」(40代・パート女性の手記より)
「スマホ画面の通知を妻に見られたのが運の尽き。ネット銀行からの『定期預金の満期案内』のポップアップがロック画面に表示され、『この銀行、うち使ってないよね?』と冷たい声で問い詰められた」(30代・会社員男性の投稿より)へそくりがバレる最大の契機は、隠し場所の物理的な捜索ではなく「持ち主の挙動不審」と「デジタル上の痕跡」です。 大掃除や模様替え、遺品整理、入院といった突発的なライフイベントの際、隠し場所を過剰にガードしようとする不自然な態度から露見するケースが目立ちます。さらに近年では、スマートフォンの画面通知、自宅に届いたクレジットカードのキャンペーンDM、さらには税金の控除証明書などから芋づる式に発覚するパターンが急増しています。
タンス預金は危険?贈与税・税務調査と離婚時の財産分与という盲点
「自分ひとりで努力して節約したお金なのだから、誰にも文句を言われる筋合いはない」——そう確信しているなら、法律と税務の観点から即刻認識を改める必要があります。ここには、知らなければ人生を揺るがしかねない巨大な落とし穴が存在します。盲点1:家計から浮かせたへそくりは「夫婦の共有財産」
民法第762条において、婚姻中に夫婦が協力して得た財産は、名義が誰であれ「実質的共有財産」と定められています。 つまり、夫の給与から生活費として渡された金銭を、妻が血のにじむような節約努力によって浮かせ、妻名義の口座やタンス預金に蓄えたとしても、法的には「夫と妻の共有財産」です。もし将来的に離婚協議を行うことになった場合、このへそくりは完全に財産分与(原則として2分の1ずつ分割)の対象となります。 弁護士を交えた離婚裁判や調停の現場では、過去数年分の預金通帳の入出金履歴の開示が求められます。「自分の努力で貯めたお金だから隠し通す」と虚偽の申告を行えば、悪質な財産隠しと判断され、法的なペナルティや慰謝料の増額を招くリスクすらあります。盲点2:税務署の目は誤魔化せない「名義預金」と「贈与税」
相続の現場で国税庁・税務署が最も厳しくメスを入れるのが、いわゆる「名義預金」です。 配偶者が亡くなった際、被相続人(例えば夫)の生前の収入に対して妻名義の預金残高が不自然に膨らんでいると、税務調査官は「夫の資金が移動しただけの名義預金」と認定します。結果としてへそくり全額が夫の遺産総額に繰り戻され、追徴課税や重加算税が課される事例が頻発しています。 また、年間の基礎控除額(110万円)を超えるような高額の資金を家計費の名目で一括移動させて貯蓄に回していた場合、理論上は「生前贈与」とみなされ、贈与税の申告漏れを指摘される危険性も孕んでいます。盲点3:インフレ下における「タンス預金」の資産劣化リスク
低金利と物価高が同時に進行する現代において、現金を自宅に眠らせておく「タンス預金」は極めて非合理な選択肢です。 仮に年2〜3%のインフレが継続した場合、額面上は100万円のままであっても、10年後には実質的な購買力が約70万〜80万円程度にまで目減りします。加えて、火災や水害などの自然災害、空き巣による盗難に遭った場合、タンス預金には預金保険機構のようなセーフティネットが一切存在しません。現金を隠し持つ行為は、静かに資産を溶かし続けていることと同義なのです。心理的境界線と健全な自立|秘密のお金がもたらす夫婦関係の功罪
なぜ人は、リスクを冒してまで配偶者に内緒のお金を持とうとするのでしょうか。家族社会学や心理学の視点からアプローチすると、へそくりは単なる金銭欲求ではなく、「自己同一性の防衛」という切実な心理的動機に根ざしていることが分かります。 夫婦関係において、すべての経済活動や交友関係をガラス張りにすることは、一見して誠実な理想像に思えます。しかし、過度な同調圧力や「財布の完全な一体化」は、パートナーに対して息苦しさを生じさせ、時に「心理的バウンダリー(境界線)」を破壊します。 特に専業主婦(主夫)や、家計管理の主導権を一方的に握られている配偶者にとって、自由に使える自分名義のお金が存在しない状態は、「相手に生殺与奪の権を握られている」という無力感に直結しやすいのです。自らの意思で自由に使える数万円、数十万円のへそくりは、理不尽な家庭内支配から精神的な尊厳を守るための「心の防波堤」として機能している側面を見逃すことはできません。【プロの結論】へそくりが向いている夫婦・避けるべき夫婦の境界線
家計管理と夫婦関係の健全性を保つ上で、へそくりという手段を選択すべきか否かは、家庭の成熟度や力関係によって明確に分かれます。 * へそくりを持つことが推奨されるケース: 配偶者に極端な浪費癖、ギャンブル依存、モラルハラスメント的な経済的締め付け(生活費を適切に渡さない等)が見られる場合。この状況におけるへそくりは、欺瞞ではなく「正当防衛としての脱出資金」です。自己防衛のためのへそくりは、迷わず確保すべき選択肢と言えます。 * へそくりを絶対に避けるべきケース: 互いに信頼関係があり、将来の住宅購入や教育資金、老後資産の形成に向けて協力体制を築いている家庭。この場合、一方の独断によるへそくりは、発覚した瞬間に「家計からの横領」「重大な背信行為」と受け止められ、長年築き上げた家族の絆を修復不可能なレベルで破壊します。 オープンに語り合える関係であれば、へそくりという名の「秘密の貯蓄」ではなく、お互いの自由を担保する「公認のプライベート予算枠」を家計内に正しく設定することこそが、最も健全でリスクのない解決策です。
2026年流の賢い資産管理|リスクを冒さず「個人の自由」を守る貯め方
現金をタンスに隠す時代から、デジタルと個人の自立が両立する時代へ。2026年を生きる私たちが実践すべき「スマートで摩擦のない資産管理法」には、現代ならではの洗練されたアプローチが求められます。1. 「公認の別口座」によるバウンダリーの確立
秘密裏に隠すのではなく、「毎月〇万円は、お互いに使途を一切詮索しない完全フリーの資金とする」というルールを夫婦間で公式に合意します。給与振込口座から自動送金サービスなどを活用し、それぞれ個人の口座に振り分ける仕組みを構築すれば、やましさのない正当な個人資産を形成できます。2. 新NISAなどを活用した「名義のクリーンな資産運用」
タンス預金として現金のまま眠らせておく愚を避け、個人名義の非課税投資枠(新NISAなど)を活用してインフレに対抗します。この際、原資は「独身時代から持参した固有の財産」または「前述の公認フリー資金」から拠出することが決定的に重要です。出どころが明確な自己資金であれば、将来的な税務上のトラブルや夫婦間の不毛な疑心暗鬼を回避できます。3. ポイ活や少額副業による「個人完結型」のインカム構築
生活費の食費を不自然に削って捻出するへそくりは、パートナーにストレスを与えやすく、発覚時の反発も大きくなります。現代であれば、アンケートモニター、ポイ活、クラウドソーシングなどの小規模な副業を活用し、家計のパイを一切削らない形で自活資金を創出するのが最もトラブルの少ない知恵と言えます。【へそくり と は】に関するよくある質問(FAQ)
Q1:専業主婦が家計費のやりくりで浮かせたへそくりは、法律上完全に自分のものになりますか?
A1:いいえ、法的には完全な個人財産にはなりません。日本の民法上、婚姻期間中に配偶者の収入から得られた財産は名義を問わず「実質的共有財産」と判断されます。そのため、日々の節約努力によって浮かせたお金であっても、離婚協議や裁判の際には財産分与の対象となり、原則として2分の1の権利を配偶者が主張できます。完全に自分固有の財産と認められるのは、婚姻前に貯めた預貯金や、自身の親から相続・贈与された財産(特有財産)に限られます。
Q2:へそくりに税金(贈与税)がかかるのは具体的にどのようなケースですか?
A2:日常生活で使う生活費や教育費の範囲内であれば贈与税は非課税ですが、家計から年間110万円(贈与税の基礎控除額)を超える過剰な金額を移動させて個人名義で貯蓄していた場合、税法上の贈与とみなされ贈与税の課税対象となるリスクがあります。また、配偶者が死亡した際の相続税調査において、専業主婦(夫)の多額の預貯金が「被相続人のお金が移動しただけの名義預金」と判定された場合、相続財産として追徴課税の対象になります。
Q3:夫のスーツのポケットや本棚からへそくりを見つけました。勝手に使っても罪になりませんか?
A3:刑法上、配偶者間における窃盗や横領は「親族相盗例(刑法第244条)」が適用されるため、警察に被害届を出されても刑事罰に処されることはありません。しかし、民法上は不法行為(民法第709条)に該当し、パートナーから損害賠償請求や不当利得返還請求を起こされる法的リスクがあります。また、何より夫婦間の信頼関係を壊滅的に損なうため、勝手に回収・消費することは避けるべきです。 (出典: へそくり と は(Yahoo!ニュース))
まとめ:秘密の蓄えから「自立と安心のための資産」へ
「お腹のへそ」ではなく、かつての女性たちが夜なべをして紡いだ「綜麻繰り(へそくり)」という切実な内職に端を発したへそくり。その歴史的背景には、いつの時代も変わらない「大切な人を守りたい」「万一のときに自立していたい」という切実な人間心理が横たわっています。 しかし、社会や法律、税制が高度に透明化した2026年の現代において、現金を秘密裏にタンスへ隠し持つ昔ながらのへそくりは、資産の目減りや法的なトラブルといった巨大なリスクを背負い込むことになりかねません。 過去の知恵に学びつつも、現代に生きる私たちは「隠すお金」から、互いの自立を尊重し合える「賢くクリーンな個人資産」へとアップデートしていく必要があります。家族を思いやる気持ちと自分自身の尊厳。その両方を健全に両立させることこそが、令和の時代における本当の「生活防衛」と言えるのではないでしょうか。
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
