電気自動車の自動車税は急増する?2026年減税の罠と維持費の真相
脱炭素化の旗振りと相まって普及が進む電気自動車(EV)。ガソリン車と比較してランニングコストが圧倒的に安いと喧伝される一方で、ネット上やコミュニティでは「購入後しばらくして税金の請求書を見て青ざめた」「2年目に自動車税が跳ね上がって騙された気分になった」という不穏な声が後を絶ちません。
排気量が存在しないEVに対して、行政はどのような論理で課税し、どのような優遇と落とし穴を設けているのか。2026年の最新税制改正の動向や、水面下で議論が続く「走行距離課税」の現実味を含め、自動車業界を取材し続ける筆者が、そのカラクリと維持費の実情を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:EVの自動車税は排気量「1リッター以下」の最低区分(年額25,000円)が適用され、登録翌年度のみグリーン化特例で75%減税(6,500円)になる。
- 要点2:「2年目に税金が跳ね上がる」噂の正体は増税ではなく、特例終了により本則税額(25,000円)へ戻る錯覚であり、東京都など一部自治体の独自免税を除いて全国共通で発生する。
- 要点3:2026年度以降はエコカー減税の基準厳格化や走行距離課税の導入議論が本格化し、「EV=無条件に税金が格安」というボーナスタイムは終焉へ向かっている。
【2026年最新】電気自動車の自動車税はいくら?排気量ゼロの計算構造と本則税額
「排気量がない電気自動車にも、なぜ自動車税がかかるのか?」――これはEV購入検討者が真っ先に直面する疑問です。地方税法上、乗用車に対する自動車税(種別割)はエンジンの総排気量に応じて税額が細かく区分されていますが、モーターで駆動するEVには排気量という概念自体が存在しません。
総務省の地方税関係規定によると、内燃機関を持たないEVや燃料電池車(FCV)は「総排気量1リッター以下」の最低税率区分が適用されると定められています。2019年10月1日以降に初回新規登録された自家用乗用車の場合、本則税額は一律で年額25,000円です。排気量2.5リッターや3.0リッタークラスの内燃機関車と同等以上のボディサイズや圧倒的な加速性能を誇るプレミアムEVであっても、地方税法上はコンパクトカーと同等枠として扱われています。
一方、日産サクラや三菱eKクロスEVに代表される軽電気自動車の場合は、軽自動車税(種別割)が適用されます。軽自動車は定額制が採用されているため、自家用乗用軽EVの本則税額はガソリン軽自動車と完全に同額の一律年額10,800円です。
つまり、減税措置などを一切考慮しない素の課税ベースで比較した場合、普通車EVは25,000円、軽EVは10,800円が毎年の基準額となります。この基本構造を正しく把握していないと、後述する特例措置の適用時と終了時における「税額の急変動」に混乱させられることになります。
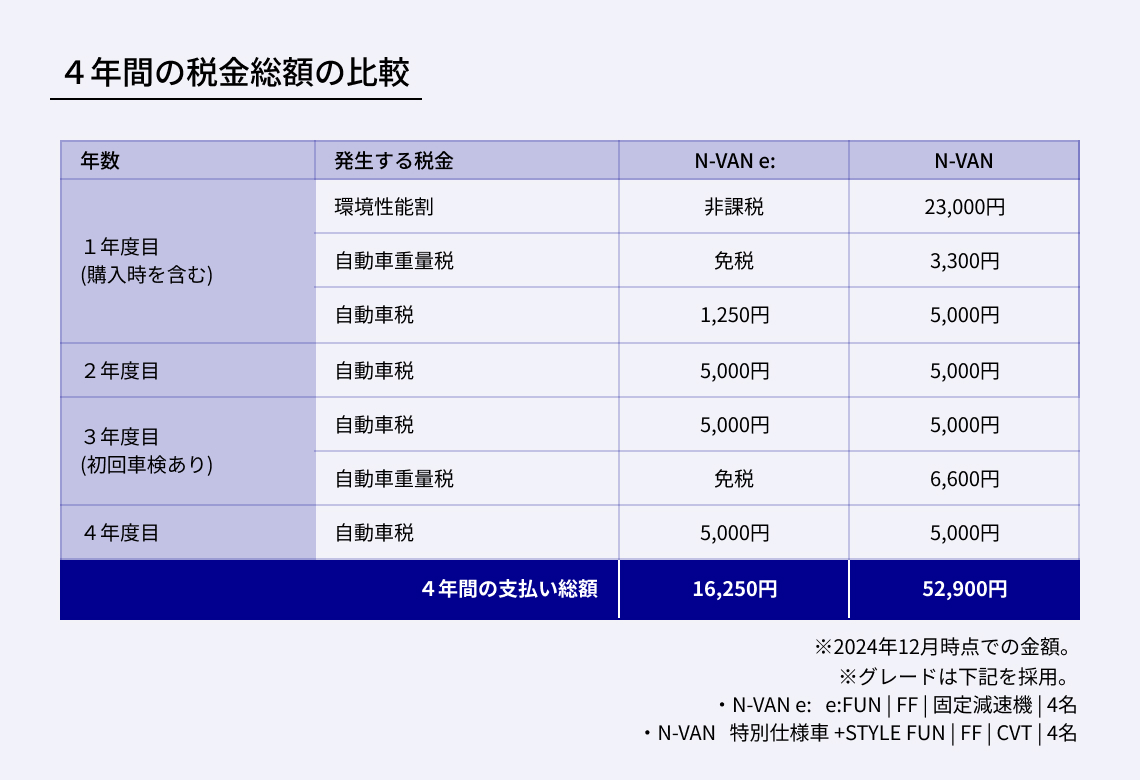
噂の真偽を徹底検証|「2年目に税金が跳ね上がる」と言われるカラクリの正体
SNSや知恵袋、自動車系掲示板で定期的に炎上するトピックが「EVを買ったら2年目の自動車税が4倍近くに跳ね上がった」「優遇措置の罠だ」という投稿です。この噂の真相は、制度の欠陥や突発的な増税ではなく、「グリーン化特例」の仕組みに対する誤認にあります。
国が環境負荷の小さい車両の普及を後押しするために設けている「グリーン化特例(軽課)」は、新車登録を行った「翌年度の1年間に限って」自動車税を概ね75%軽減する制度です。初年度(購入年度)は月割りで本則税額を納付し、その翌年度に送られてくる納税通知書において特例が発動します。
具体的に数字を追うと、その落とし穴が見えてきます。
- 新車登録年度(初年度):登録月に応じた月割り計算(本則年額25,000円ベース)
- 登録翌年度(2年目の納税):グリーン化特例(75%軽減)が適用され、納税額はわずか6,500円(軽EVは概ね2,700円)
- 登録翌々年度(3年目の納税以降):特例措置の適用期間が終了し、本来の税額である25,000円へ復帰(軽EVは10,800円へ復帰)
オーナーが「2年目」と呼んでいるタイミングの多くは、実質的に登録翌々年度(最初の特例減税を経験した後の納税期)を指しています。前年に「EVは税金が6,500円で済む」という強烈なインパクトを刷り込まれた結果、元の25,000円に戻った通知書を手にした瞬間、あたかも重税を課されたかのような心理的錯覚に陥るわけです。
さらに、ディーラーの営業担当者が商談時に「翌年度は6,500円に下がります」というメリットばかりを強調し、「その翌年からは25,000円に戻ります」という説明を曖昧に濁していたケースも散見されます。制度上は何ら不正な課税ではなく、単に「1回限りのボーナス期間が終了した」に過ぎません。
【制度比較】自動車税だけではない!購入時・車検時に絡む優遇税制の全体像
EVに適用される税制優遇は、毎年納める自動車税種別割だけにとどまりません。車両取得時に課される「環境性能割」、車両重量に応じて課される「自動車重量税(エコカー減税)」、そして自治体独自の強力な施策が幾重にも重なり合っています。
自動車取得時の税金である「環境性能割」は、燃費性能に応じて0〜3%が課される仕組みですが、EVは排出ガスを出さない究極の環境対応車として全車種が非課税(0%)の恩恵を受けます。数百万円の車両を購入する際、数十万円単位の取得コスト差が生じる要因です。
加えて、車検時や新車購入時に支払う自動車重量税に関しても、EVは「エコカー減税」の免税対象車に指定されています。新車購入時の3年分はもちろん、初回継続車検(5年目)の2年分も全額免税(0円)となるため、ガソリン車と比較して重量税だけでも数万円単位の節税効果を生み出します。
特筆すべきは、東京都をはじめとする一部先進自治体の独自措置です。東京都主税局が実施している「ZEV普及に向けた都税の特例措置」では、都内で新車登録されたEV・FCVに対し、自動車税種別割を新規登録年度から5年度分にわたり全額免除(免税)しています。つまり、都内居住者であれば前述の「25,000円への復帰」すら経験せず、5年間にわたって自動車税ゼロ円で運用できる圧倒的な優遇が存在します。
| 項目 | 普通電気自動車(EV) | 軽電気自動車(軽EV) | 同クラスガソリン乗用車(2.0L級) |
|---|---|---|---|
| 自動車税(種別割 / 本則) | 年額 25,000円 | 年額 10,800円 | 年額 36,000円〜39,500円 |
| グリーン化特例(登録翌年度) | 約 6,500円(75%軽減) | 約 2,700円(75%軽減) | 軽減なし(満額納付) |
| 環境性能割(購入時) | 非課税(0円) | 非課税(0円) | 1〜3%(数万〜十数万円) |
| 自動車重量税(購入時・車検時) | 購入時・初回車検時ともに免税(0円) | 購入時・初回車検時ともに免税(0円) | 32,800円〜49,200円(車検毎) |
| 国・自治体購入支援 | CEV補助金(最大数十万円〜) | CEV補助金(最大数十万円) | 原則なし |

2026年税制改正と走行距離課税の影|EV優遇はいつまで続くのか?
手厚い税制優遇に守られてきたEVですが、2026年の税制改正を境にその潮目は確実に変わりつつあります。財務省や国土交通省が頭を抱えている最大の要因は、「道路特定財源として機能してきたガソリン税(揮発油税・地方揮発油税)の激減」です。
ガソリン車ユーザーは燃料1リットルあたり約53.8円もの税金を負担し、道路の維持・補修費用を間接的に支えてきました。しかし、ガソリンを一切消費しないEVが道路を走行しても、燃料課税による道路補修財源は1円も回収できません。重量のある大型バッテリーを搭載したEVは、車両総重量が同等サイズのガソリン車よりも200kg〜500kg重く、路面に対する負荷が大きいにもかかわらず、道路維持費を実質的に負担していないという不公平感が表面化しています。
こうした背景から浮上しているのが、「走行距離課税(利用課税)」の導入議論です。走行距離連動課税は、車両に搭載されたGPSや車載通信機、あるいは車検時のオドメーター確認によって「走った距離に応じて課税する」システムを指します。
「走行距離課税はいつから始まるのか」という点について、政府税制調査会や関係省庁の検討資料によれば、地方部住民の反発やプライバシー保護の懸念、システム運用のコスト問題から即座の全面導入は見送られているものの、2026年以降のロードマップにおいて「次世代車に対する公平な課税体系の構築」として検討が継続されています。
また、エコカー減税に関しても段階的な基準引き上げが進んでおり、将来的には「EVだから無条件に免税」という時代から、電力のCO2排出原単位や車載電池の再資源化効率などを加味した選別型優遇へとシフトしていく公算が高まっています。現行の大盤振る舞いとも言える税制優遇は、普及の初期段階にのみ許された時限的な特権であることを認識しておく必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際のEVオーナーたちは、税金や維持費のリアルをどのように受け止めているのでしょうか。都内でテスラ・モデル3を運用するIT企業役員(40代男性)は、購入後の実感を生々しく語ります。
「購入時はCEV補助金と東京都の補助金で100万円以上浮き、自動車税も都税免税で0円。重量税も車検時までかからないため、初期のコストパフォーマンスは異常なほど高かった。しかし、都外の別荘地へ引っ越した知人は、2年目以降にしっかり25,000円の請求書が届き、ディーラーの説明不足に憤慨していました。自宅充電設備がないと急速充電スタンドの月額会費や従量料金が重なり、浮いた税金分が吹き飛ぶ構造も知っておくべきです」
また、地方都市で日産サクラを通勤に活用する主婦(30代女性)の声からは、軽EVならではの現実が浮き彫りになります。
「軽自動車税は翌年が約2,700円、その後も10,800円なので、ガソリン代の節約分を考えれば税金面で不満はありません。ただ、ネットで言われる『EVは維持費がタダ同然』という極端な言説を信じて買うと危険です。バッテリー冷却系の点検や専用タイヤの摩耗スピードの早さなど、税金以外のメンテナンスで予想外の出費が発生しました」
コミュニティやSNSを精査すると、「自動車税そのものに対する不満」よりも、「購入前の過剰な節税期待と実際の請求額とのギャップ」に対する失望感が強いことが分かります。制度をミリ単位で理解していれば想定内の出費であっても、営業トークを鵜呑みにしていると精神的ダメージに変わる典型例と言えます。

一般に知られていない盲点とネットの誤解|「EV税金地獄説」を論理的に打破
ネット上にはびこるもうひとつの極論が、「EVは車両本体価格が高いうえにリセールが悪く、税金優遇を加味しても結局大損する」という言説です。この議論には一理あるものの、論理的な検証を欠いた誤解も含まれています。
第一に、「車両本体価格の高さ」と税制優遇の関係です。EVの車両価格には高額なリチウムイオンバッテリーのコストが直接反映されており、同等クラスの内燃機関車より100万〜200万円高額になる傾向があります。この差額を「年間数万円の自動車税や重量税の減税」だけで埋めようとするのは計算上無理があります。税金単体ではなく、「年間走行距離に応じた燃料代(電気代)の差額」+「CEV補助金」+「各種減税」の3点を合算して初めて投資回収ラインが見えてきます。
第二の盲点は、数年後に中古車として売却する際のリセールバリュー(下取り価格)の急落リスクです。バッテリーの経年劣化に対する市場の不安から、EVの中古相場はガソリン車よりも下落率が大きい傾向にあります。いくら税金を5年間で10万円以上節約できたとしても、売却時に下取り額が数十万円低ければトータルの収支はマイナスに転じます。
つまり、「税金が安いからEVを選ぶ」という動機のみで購入すると、後悔する確率が極めて高くなります。減税はあくまで補助的なメリットと位置付け、トータルライフサイクルコスト(TCO)を冷静に俯瞰する視点が不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
税制と維持費の構造を踏まえたうえで、EVを選択して経済的恩恵を最大化できる層と、見送るべき層の境界線を提示します。
▼ EVを選んで経済的メリットを最大化できる人:
- 自宅に太陽光発電や普通充電設備を設置できる戸建て居住者(深夜電力や自家発電を活用し、急速充電スタンドの割高な課金を回避できる環境)
- 年間走行距離が10,000km〜15,000kmを超える高頻度ドライバー(走れば走るほどガソリン代との差額が広がり、税制優遇と合わせて車両価格差を早期回収可能)
- 東京都など自治体独自の手厚い免税措置や上乗せ補助金が受けられる地域に在住している人
▼ EVの購入に極めて慎重になるべき人:
- 集合住宅住まいで自宅充電ができず、外部の有料急速充電器に依存せざるを得ない人(充電待ちのストレスに加え、充電認証カードの基本料金で税金減額分が相殺される)
- 年間走行距離が3,000km〜5,000km前後のサンデードライバー(ガソリン代の節約幅が極めて小さく、高い車両代と税金差額のバランスが取れない)
- 3〜5年周期で乗り換え、高額な下取り価格を前提にカーライフを設計している人
【電気自動車の自動車税】に関するよくある質問(FAQ)
Q1:普通乗用車のEVを購入した場合、初年度から3年目までの自動車税は具体的にいくらですか?
A1:東京都以外の標準的な自治体の場合、登録年度(初年度)は登録月に応じた月割り税額(年額25,000円ベース)を納めます。登録翌年度(2年目)はグリーン化特例により約75%減税され「6,500円」となります。そして登録翌々年度(3年目)以降は特例が終了し、本来の本則税額である「25,000円」を毎年納めることになります。
Q2:東京都以外に住んでいると、自動車税の免税措置は一切受けられませんか?
A2:国の制度である「グリーン化特例(翌年度概ね75%減税)」は全国一律で適用されます。ただし、「新規登録から5年度分全額免除」という強力な独自免税を実施しているのは東京都主税局などごく一部の先進自治体に限られます。お住まいの都道府県税事務所のウェブサイト等で地域独自の優遇条例がないか必ず事前確認してください。
Q3:走行距離課税が導入されたら、EVの経済的メリットは完全になくなりますか?
A3:直ちにメリットが消滅するわけではありません。導入が検討されている走行距離課税は、ガソリン車が負担している燃料税との公平性を保つ水準が議論のベースとなっています。1kmあたりの税率設定次第ではありますが、電気代そのものがガソリン代より大幅に安価である優位性は一定程度残る見通しです。ただし、長距離を走るユーザーほど税負担が増加するため、従来の「走れば走るほど絶対的にお得」という図式は是正される可能性があります。
Q4:軽EV(日産サクラ等)は普通EVと比べて税制優遇の面でどちらが得ですか?
A4:税負担の絶対額としては軽EVが圧倒的に有利です。軽EVは本則税額自体が年額10,800円と低く、グリーン化特例適用年度は約2,700円まで下がります。重量税も新車購入時・初回車検時ともに免税です。ただし、普通EVも排気量区分が最低の25,000円に抑えられているため、車両の居住性や走行性能、航続距離の差を考慮すれば、税額差(年間約14,000円)以上に個々人の用途適合度が重要になります。
まとめ:今後の動向と失敗しないための判断基準
電気自動車を巡る税制は、初期普及期の「手厚い保護政策」から、社会基盤としての「公平な負担体系」へと過渡期を迎えています。「2年目に税金が跳ね上がる」というネット上の噂は制度の一過性を誤認したノイズに過ぎませんが、エコカー減税の基準厳格化や走行距離課税の検討など、制度そのものが引き締め方向へ進んでいることは紛れもない事実です。
EVを検討する際は、表面的な減税バナーの数字に惑わされることなく、登録翌年度以降の正規税額、自治体独自の免税枠の有無、そして何より自身の走行距離と充電インフラ環境を冷徹に試算することが求められます。制度の正確な輪郭を把握した者だけが、真のコストメリットを享受できるのです。 (出典: 電気 自動車 自動車 税(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
