国民健康保険はおかしいほど高い?負担急増の真相と減免の全貌【2026】
会社を退職した翌月や、独立して個人事業主となった年の初夏、自宅の郵便受けに届いた納入通知書を開いて絶句した経験はないでしょうか。「桁が一つ間違っているのではないか」「前職の月給より高いのではないか」と目を疑うほどの高額請求に、ネット上やSNSでは「国民健康保険はおかしい」「もはや罰金レベルの搾取だ」という悲痛な叫びが絶えません。
病気や怪我を支え合うはずの公的医療保険であるにもかかわらず、なぜこれほどまでに生活を圧迫する理不尽な金額に跳ね上がるのでしょうか。本稿では、現役の経済ジャーナリストの視点から、国民健康保険(国保)の構造的な歪み、会社員が加入する社会保険(社保)との絶望的な格差、そして2026年最新の制度環境を踏まえた合法的な防衛策までを徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国保が高すぎる最大の原因は「労使折半がない(全額自己負担)」「前年度所得の壁」「均等割という人頭税的負担」の3重苦にある。
- 要点2:会社員時代の社保と異なり、扶養の概念が存在しないため、家族が増えるほど保険料が容赦なく加算される構造的欠陥を抱えている。
- 要点3:退職時は「任意継続」との比較が必須であり、倒産・解雇や大幅減収時には最大7割が減免される公的セーフティネットの即時申請が防衛の鍵となる。
【真相解明】国民健康保険はおかしいほど高すぎる?請求額が跳ね上がる決定的理由
市役所から届く振込用紙を見て「国民健康保険料がおかしい」と憤る人の大半は、制度に潜む3つの構造的なカラクリに直面しています。行政が意図的に隠しているわけではありませんが、一般的な給与明細の感覚で捉えていると、信じがたい負担増として襲いかかってくるのが実態です。
第一の理由は、「労使折半」の完全な消滅です。会社員が加入する健康保険組合や協会けんぽでは、算出された保険料の半分を会社が負担しています。しかし、退職して国民健康保険へ切り替えた瞬間、これまで事業主が肩代わりしてくれていた「見えない50%」がすべて自分自身の肩にのしかかります。つまり、前年と同等の収入基準であれば、実質的な体感負担は単純計算で「2倍」に膨れ上がるのです。
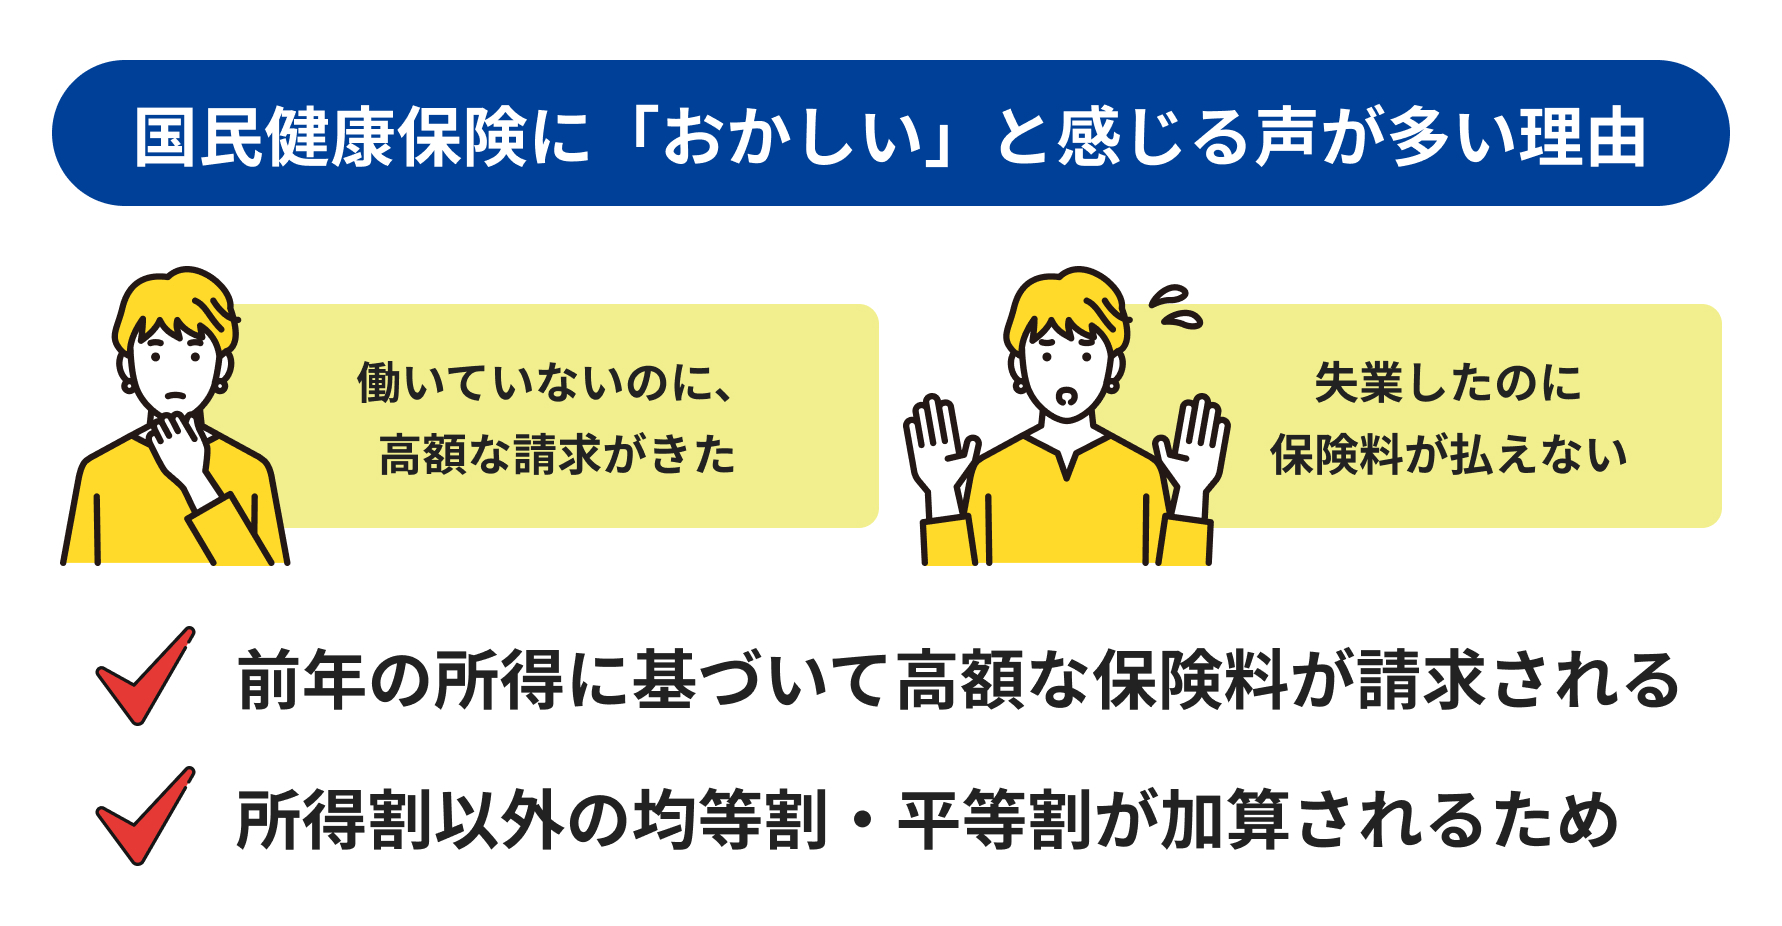
第二の理由は、いわゆる「前年度所得の壁」による時間差攻撃です。国民健康保険料は、毎年1月1日から12月31日までの前年所得をベースに算定され、翌年6月から翌々年3月にかけて徴収されます。会社を辞めて現在が無収入であったり、独立直後で売上が立っていなかったりしても、請求額は「前年の高かった給与水準」で機械的に算出されます。手元のキャッシュフローが枯渇しているタイミングで過去の栄光に対する課税が直撃するため、納税者の心理としては「理不尽極まりない請求」と感じざるを得ません。
第三の理由は、毎年のように見直される「賦課限度額(上限額)の引き上げ」です。医療の高度化と超高齢社会の進展に伴い、厚生労働省は国保の年間保険料上限を段階的に引き上げてきました。2024年度、2025年度の改定を経て、2026年度においても高所得者層や共働き世帯への負担集中が進んでおり、「どれだけ稼いでも一定以上は増えない」はずの安全弁が年々締め直されています。
なぜ社保とこんなに違う?国民健康保険料の計算方法と「均等割の不公平感」
国民健康保険の不満を決定づけているのが、会社員の社会保険とは根本的に異なる国民健康保険料の計算方法です。国保の保険料は、医療給付費分・後期高齢者支援金分・介護納付金分(40歳以上65歳未満)の3区分で構成され、それぞれ以下の要素を合算して決定されます。
- 所得割:前年の総所得金額等から基礎控除額を引いた額に、自治体ごとの保険料率を乗じて算出。
- 均等割:所得に関係なく、加入者1人あたり一律に課される定額負担。
- 平等割(一部自治体):所得に関係なく、1世帯あたり一律に課される定額負担。
- 資産割(廃止の自治体が増加):固定資産税額に応じて課される負担。
この中で最も「おかしい」と批判の的になるのが、「均等割の不公平感」と「扶養家族の保険料負担」です。
会社員の社会保険であれば、配偶者や子どもが何人いようと、年収130万円未満(一定条件で106万円未満)であれば「被扶養者」として追加の保険料なしで保険証が発行されます。しかし、国民健康保険には「扶養」という概念が一切存在しません。たとえ生まれたばかりの0歳児であっても1名分の均等割(年間数万円)が容赦なく加算されます。
未就学児に対する均等割の5割軽減措置が国策として導入されたものの、小学生以上の子どもを持つ多子世帯にとっては、子育て支援の掛け声と逆行する重いペナルティとして機能してしまっています。家族を養う低所得世帯ほど実質的な保険料率が高くなるという、逆進性の強い構造が温存されているのです。
さらに、読者を困惑させるのが「世帯主課税の仕組み」です。国民健康保険では、法的な納付義務者が「世帯主」に設定されています。たとえ世帯主本人が会社の社会保険に入っていても、家族の中に1人でも国保加入者がいれば、納入通知書は世帯主宛てに届きます(擬制世帯主)。「自分は社保なのに、なぜ国保の督促が届くのか」というトラブルが役所の窓口で絶えない背景には、この前時代的な徴収の仕組みがあります。
【徹底比較】国保と社会保険の決定打|数値データで見る格差の実態
「国保がおかしい」と言われる所以を、実際の制度設計と客観的データから検証します。会社員の健康保険(協会けんぽ等)と自治体の国民健康保険を並べると、その不平等さは一目瞭然です。
| 項目 | 国民健康保険(国保) | 社会保険(協会けんぽ等) | 編集部の見解・格差の評価 |
|---|---|---|---|
| 保険料の負担形態 | 全額自己負担(10割) | 労使折半(会社が5割負担) | 退職直後に負担が2倍化する最大の元凶 |
| 扶養家族の扱い | 扶養概念なし(1人ごとに均等割加算) | 何人扶養しても追加負担0円 | 子育て世帯に対する不公平感が極めて強い |
| 休業時の給付(手当金) | 傷病手当金・出産手当金は原則なし | 給与の約3分の2を支給 | 所得補償の面で国保は圧倒的に脆弱 |
| 自治体間格差 | 住む自治体で年間十数万円の差が発生 | 都道府県単位でほぼ均一 | 高齢化率の高い自治体ほど保険料が高騰 |
| 賦課限度額(2026年目安) | 合計約106万円〜110万円前後 | 標準報酬月額上限に応じた金額 | 度重なる制度改定で上限枠が拡大中 |
表を見れば明らかなように、国保は「手取りに対する負担割合」が高いにもかかわらず、病気で働けなくなった際の傷病手当金や出産手当金といったセーフティネット給付が原則として存在しません。高い金を払いながら保障は薄いというアンバランスさが、加入者の強い不信感を生み出しています。
【実態検証】利用者の生の声と現場目線で見えたリアル
行政のパンフレットに書かれた無機質な数字の裏には、日々の生活を切り詰める加入者たちの生々しい葛藤が存在します。大手掲示板やSNS、知恵袋などのコミュニティを定点観測すると、共通した「絶望のパターン」が浮かび上がってきます。
「都内のIT企業を退職し、念願だったフリーランスとして独立しました。初年度の売上が安定しない中、届いた国保の納付書は年額約84万円。月々7万円の支払いです。家賃と食費を払ったら手元にほとんど残らず、何のために独立したのか涙が出ました」(30代・Webデザイナーの投稿)
また、子育て世帯からの憤りも深刻です。「共働きから妻が専業主婦になり、子どもが2人誕生。国保に切り替えたところ、均等割だけで家族4人分が上乗せされ、社保時代の倍以上の請求が届いた。少子化対策と言いながら、子どもが増えるほどペナルティを課す仕組みはおかしいのではないか」(40代・自営業の投稿)
自治体の窓口取材でも、現場の職員からは苦渋の声が漏れます。「窓口で怒鳴り込まれる住民の方の気持ちは痛いほど分かります。前年の年収が500万円あった方が、事情があって退職し無収入になった場合でも、初年度は容赦なく満額請求が行きます。制度の枠組み自体が国で決められているため、現場の自治体職員の裁量で安くすることは法律上できないのです」(地方都市・国保年金課担当者)。
【退職後の落とし穴】任意継続との比較で数十万円の差が出る判断基準
会社を退職する際に、最も多くの人が損をしているのが「退職後の国民健康保険料」と「任意継続との比較」を怠るケースです。
退職後の健康保険には、主に以下の3つの選択肢が用意されています。
- 1. 国民健康保険に加入する
- 2. 会社の健康保険を「任意継続」する(最長2年間)
- 3. 家族の社会保険の「扶養」に入る(年収130万円未満等の条件あり)
ここで勝負の分かれ目となるのが「任意継続」です。任意継続を選択すると、会社負担分がなくなるため保険料は全額自己負担(2倍)になります。しかし、協会けんぽや健保組合には「標準報酬月額の上限(法定上限)」が設定されています。
在職時の月給が高かった人であっても、任意継続の上限額(協会けんぽの場合、全額自己負担で月額約4万円前後)で頭打ちになるため、前年の年収が500万〜600万円を超えている場合、国保に入るよりも任意継続を選んだ方が年間で20万〜40万円以上も安くなるケースが頻発します。さらに、扶養家族が多い人であれば、任意継続なら家族全員の保険料がゼロのまま維持できます。
【プロの結論】どちらを選ぶべきかの明確な判断基準
退職時の選択において、どちらが圧倒的に有利かを判断するための客観的基準は以下の通りです。
- 「任意継続」を選ぶべき人:
- 前年の年収が500万円以上あり、退職直後の所得が高い人
- 配偶者や子どもなど、無収入の扶養家族が1人以上いる人
- 退職後すぐに別の会社へ転職する予定がなく、1年以上無職または個人事業主を続ける人
- 「国民健康保険」を選ぶべき人:
- 前年の年収が300万円未満など、比較的所得が低かった人
- 扶養家族がおらず、単身者である人
- 「倒産・解雇・雇い止め」などの非自発的失業に該当し、国保の特例減免が受けられる人
制度改定により、以前は一度加入すると2年間やめられなかった任意継続が、「申し出による自由脱退」が可能になっています。まずは退職前に「任意継続時の月額」を会社の健保担当に確認し、役所の国保窓口で「国保の概算見積もり」を出してもらい、1円単位で天秤にかけることが鉄則です。

一般に知られていない盲点とネットの誤解|「払えない」を放置すると起きる悲劇
ネット上の言説で最も危険なのが、「高すぎておかしいから無視して払わない」「時効まで逃げ切る」という短絡的な対応です。税金や公的保険料の滞納に対する行政の徴収権力は、民間の借金取り立てよりも遥かに強力です。
国保料の支払いを放置し、督促状を無視し続けると、以下のような段階を経て私生活が物理的に破壊されます。
- 延滞金の加算:法定の延滞金(年利数%〜最高水準)が日割りで容赦なく上乗せされる。
- 短期被保険者証への切替:有効期限が数ヶ月しかない保険証に切り替えられ、頻繁に役所の窓口へ呼び出される。
- 資格証明書の発行:保険証を没収され、病院窓口で「いったん全額10割負担」を求められる。後日申請すれば7割分は戻るが、滞納分と相殺されて手元に戻らないケースが通例。
- 財産の差押え:裁判所の令状なしで、銀行口座の預金、給与、生命保険の解約返戻金、売掛金などが強制的に差し押さえられる。
特に自営業者の場合、事業用口座や主要取引先への売掛金を差し押さえられると、事実上の事業停止に追い込まれます。「おかしい」と不満を持つことと、「無策で放置する」ことは完全に切り離さなければなりません。
救済措置を使い倒す|国民健康保険の減免制度と合法的な対処法
あまり大々的に広報されていませんが、国保には所得が急減した加入者を救済するための公的減免制度がいくつも用意されています。知っている人だけが申請し、負担を劇的に減らしています。
1. 非自発的失業者に対する軽減制度(法定軽減)
倒産、解雇、雇い止め、病気による退職など、ハローワークで雇用保険受給資格者証を受け取った際、離職理由コードが「特定受給資格者(11, 12, 21, 22, 31, 32)」または「特定理由離職者(23, 33, 34)」に該当する場合、申請により前年の給与所得を「30/100(7割引き)」とみなして保険料が再計算されます。
この特例を受けると、年間数十万円単位で保険料が急落します。自己都合退職であっても、残業時間が過大であったり健康上の理由であったりすれば、ハローワークでコード変更が認められるケースがあるため、離職票の扱いは極めて重要です。
2. 自治体独自の「条例減免」(所得急変減免)
自営業者やフリーランスの売上が激減した場合や、事故・災害に遭った場合、自治体の条例に基づき保険料が減額・免除される制度があります。基準は自治体によって異なりますが、「当年所得が前年比で50%以下(または30%以下)に減少する見込み」といった条件を満たせば、所得割額の半分〜全額が免除される例が少なくありません。
重要なのは、これらの減免は「納期限の前の申請」が必須である点です。督促状が届いてからでは申請を受け付けない自治体が多いため、減収が判明した時点で直ちに役所の窓口へ相談に行く必要があります。
【2026年最新制度改正】医療保険制度改革の潮流と今後の自己防衛策
2026年現在、日本の医療保険制度は大きな転換点を迎えています。団塊の世代がすべて75歳以上の後期高齢者に突入し、現役世代が負担する「後期高齢者支援金」の拠出額は年々膨張を続けています。
これに対応するため、国は「国保料の都道府県単位化と保険料水準の完全統一」を推進しています。これまで同じ県内でも「財政の豊かな市」と「高齢化が進んだ過疎の町」で保険料率に大きな開きがありましたが、これを県全体で均一化する動きが加速しています。結果として、これまで保険料が比較的安かった都市部住民にとっては、さらなる実質的な引き上げ圧力として働いています。
【プロの結論】構造の歪みから身を守る賢者の処方箋
家族社会学および社会保障制度の観点から見て、現在の国民健康保険は「昭和中期の農家・自営業者を中心とした大家族モデル」のまま制度疲労を起こしています。単身世帯やフリーランス、共働き核家族が増加した現代において、均等割による子育てペナルティや労使折半のない10割負担は、明らかに時代とのミスマッチを起こしています。
この理不尽な制度の犠牲にならないために、個人が取るべき自己防衛策は明確です。
- 退職時の徹底試算:退職時は無条件で国保を選ばず、必ず任意継続との比較、家族の社保扶養に入れるかどうかのシミュレーションを徹底する。
- マイクロ法人の活用:フリーランスや個人事業主として一定以上の利益(数百万円規模)が出ている場合、資産管理や一部事業を行う「自分1人の合同会社(マイクロ法人)」を設立し、最低限の役員報酬で協会の健康保険・厚生年金に加入する手法が合法的な防衛策として定着している。これにより、私生活側の国保高額負担と均等割を完全に消滅させることが可能。
- 困ったら即窓口相談:支払いが厳しい状況に陥った際は、納期限前に市役所へ出向き、減免申請や「分割納付(分納)」の手続きを行う。誠実な相談姿勢を示している限り、いきなり口座が差し押さえられることはない。
【国民健康保険がおかしい】に関するよくある質問(FAQ)
Q1:同じ年収なのに、隣の市に引っ越したら国保料が大きく変わったのはなぜですか?おかしくないですか?
A1:国民健康保険料の計算式(所得割率や均等割合計)は自治体ごとに決定されているためです。高齢者比率が高く医療費支出が多い自治体や、財政基盤が弱い地域では保険料率が高く設定されます。同一県内でも年間10万円以上の格差が生じるケースがあり、不公平感の温床となっていますが、2026年現在、都道府県内での保険料統一化に向けた統合が進められています。
Q2:退職後、任意継続を選んだあとに「やっぱり国保のほうが安い」と気づいたら切り替えられますか?
A2:可能です。法改正により、被保険者からの申し出による任意継続の途中脱退が認められるようになりました。資格喪失申出書を提出することで、申出が受理された月の翌月1日付けで脱退し、国民健康保険へ切り替えることができます。ただし、切り替え時期によって二重払いや空白が生じないよう、自治体窓口で正確な日程を確認してください。
Q3:収入がゼロになったのに国保の請求が届きました。払えない場合はどうすればいいですか?
A3:前年の所得に基づいて請求されているため、現在の収入がゼロでも自動的には安くなりません。絶対に放置せず、市役所の国保年金課へ行って「倒産・解雇等による特例減免」や「所得急変による条例減免」が適用できないか確認してください。万一、正式な減免基準に届かない場合でも、月々数千円ずつ納める「分納(分割納付)」の手続きを取ることで、督促や財産差押えを回避できます。
まとめ:理不尽な制度に飲み込まれないための防衛知識
「国民健康保険はおかしい」という世間の違和感は、感情論ではなく、制度設計の歴史的遅れと現役世代への過度な負担集中という明確な構造的欠陥に裏打ちされたものです。全額自己負担の重圧、家族が増えるほど加算される均等割、そして前年所得に基づくタイムラグ課税は、何の手も打たなければ個人の資金繰りを容赦なく圧迫します。
しかし、制度の仕組みを正しく理解していれば、退職時の「任意継続」の選択、公的な「法定・条例減免」のフル活用、あるいは「マイクロ法人」による社会保険への移行など、合法的に負担を最適化するルートは確実に存在します。理不尽な請求書にただ頭を抱えるのではなく、制度のルールを逆手に取った正しい自己防衛知識を武器に、生活と資産を守り抜いてください。 (出典: 国民 健康 保険 おかしい(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
